- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 税法汇编 > 企业所得税 >
税法汇编
- 税法总论>
- 增值税(新)>
- 出口退税(新)>
- 消费税>
- 企业所得税>
- 个人所得税>
- 耕地占用税>
- 土地使用税>
- 土地增值税>
- 房产税>
- 契税>
- 车辆购置税>
- 车船税>
- 印花税>
- 资源税>
- 环保税>
- 城建税>
- 教育费附加、地方教育附加费>
- 烟叶税>
- 船舶吨税>
- 关税法>
- 税收立法(规章、文件、批复)>
- 税收征管法>
- 发票管理>
- 危害税收征管罪>
- 税务行政许可>
- 税务行政公开>
- 税务行政处罚>
- 税务行政复议>
- 税务行政诉讼>
- 税务强制措施、强制执行>
- 涉税专业服务>
- 可持续披露准则>
- 企业会计准则>
- 政府会计准则>
- 审计法规>
- 非税收入>
- 社会保险>
- 税收协定>
- 重点行业税收政策汇编>
- 增值税(旧)>
- 出口退税(旧)>
企业所得税
4.2.1.3 非营利组织类的免税收入
发文单位: 文号: 发文日期:2025-09-05
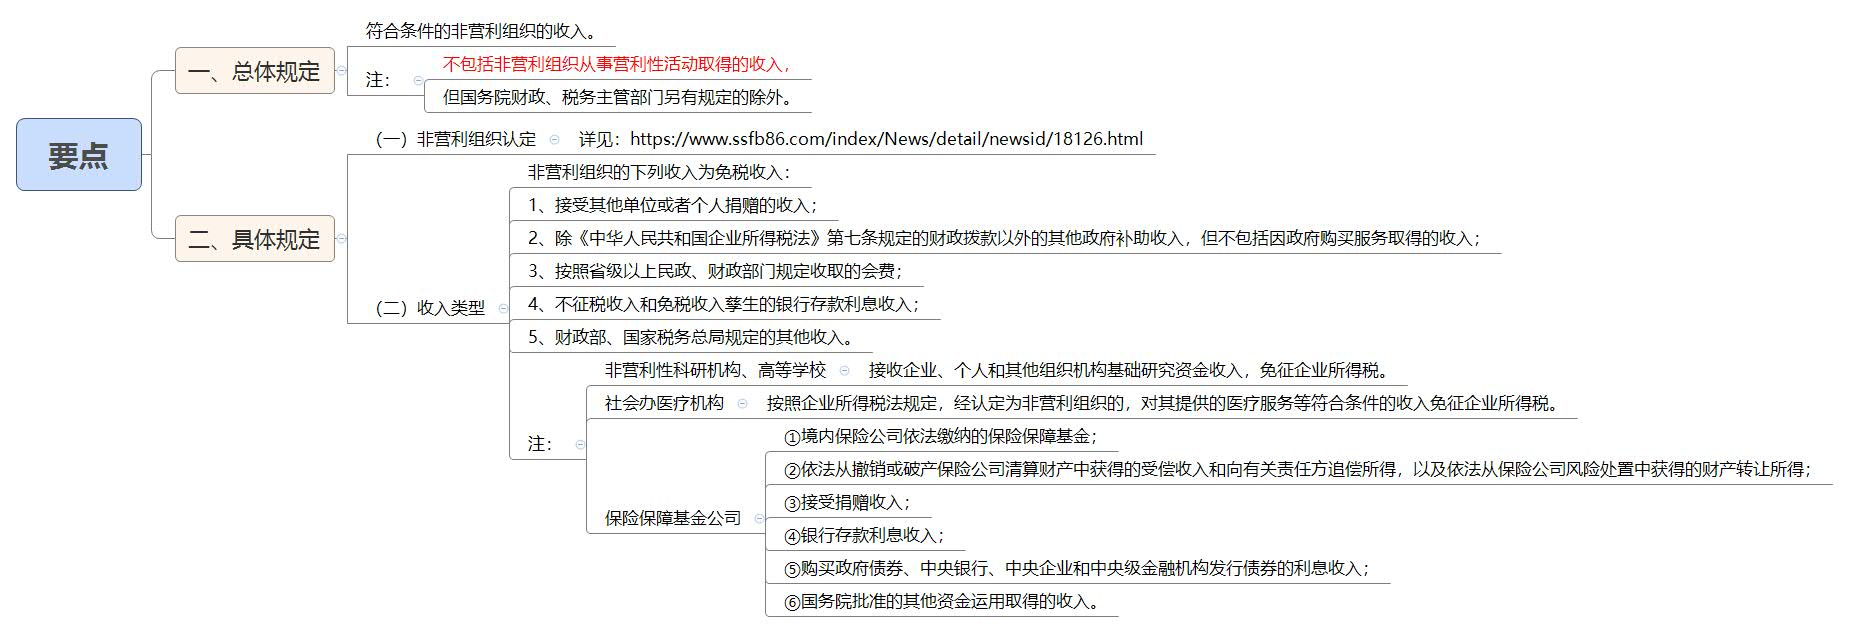
【导图】
一、总体规定
符合条件的非营利组织的收入。
(《企业所得税法》第二十六条第四款)
企业所得税法第二十六条第(四)项所称符合条件的非营利组织的收入,不包括非营利组织从事营利性活动取得的收入,但国务院财政、税务主管部门另有规定的除外。
(《企业所得税法实施条例》第八十五条)
二、具体规定
(一)非营利组织认定
详见:https://www.ssfb86.com/index/News/detail/newsid/18126.html
(二)收入类型
非营利组织的下列收入为免税收入:
1、接受其他单位或者个人捐赠的收入;
(财税[2009]122号第一条第一款)
2、除《中华人民共和国企业所得税法》第七条规定的财政拨款以外的其他政府补助收入,但不包括因政府购买服务取得的收入;
(财税[2009]122号第一条第二款)
3、按照省级以上民政、财政部门规定收取的会费;
(财税[2009]122号第一条第三款)
4、不征税收入和免税收入孳生的银行存款利息收入;
(财税[2009]122号第一条第四款)
5、财政部、国家税务总局规定的其他收入。
(财税[2009]122号第一条第五款)
注1:非营利性科研机构、高等学校
对非营利性科研机构、高等学校接收企业、个人和其他组织机构基础研究资金收入,免征企业所得税。
(财政部 税务总局公告2022年第32号第一条第二款)
注2:社会办医疗机构
社会办医疗机构按照企业所得税法规定,经认定为非营利组织的,对其提供的医疗服务等符合条件的收入免征企业所得税。
(国办发〔2015〕45号第四条第十一项)
注3:保险保障基金公司
(1)企业所得税优惠;
对中国保险保障基金有限责任公司(以下简称保险保障基金公司)根据《保险保障基金管理办法》取得的下列收入,免征企业所得税:
①境内保险公司依法缴纳的保险保障基金;
(财税〔2023〕44号第一条第一目)
②依法从撤销或破产保险公司清算财产中获得的受偿收入和向有关责任方追偿所得,以及依法从保险公司风险处置中获得的财产转让所得;
(财税〔2023〕44号第一条第二目)
③接受捐赠收入;
(财税〔2023〕44号第一条第三目)
④银行存款利息收入;
(财税〔2023〕44号第一条第四目)
⑤购买政府债券、中央银行、中央企业和中央级金融机构发行债券的利息收入;
(财税〔2023〕44号第一条第五目)
⑥国务院批准的其他资金运用取得的收入。
(财税〔2023〕44号第一条第六目)
(2)印花税优惠
对保险保障基金公司下列应税凭证,免征印花税:
①新设立的营业账簿;
(财税〔2023〕44号第二条第一款第一目)
②在对保险公司进行风险处置和破产救助过程中签订的产权转移书据;
(财税〔2023〕44号第二条第一款第二目)
③在对保险公司进行风险处置过程中与中国人民银行签订的再贷款合同;
(财税〔2023〕44号第二条第一款第三目)
④以保险保障基金自有财产和接收的受偿资产与保险公司签订的财产保险合同;
(财税〔2023〕44号第二条第一款第三目)
注①:其他当事人照章征税
对与保险保障基金公司签订上述产权转移书据或应税合同的其他当事人照章征收印花税。
(财税〔2023〕44号第二条第二款)
(3)执行期限
本通知执行至2027年12月31日。
(财税〔2023〕44号第三条)
附:宣传提纲
实施条例从8个方面对非营利组织作了具体规定,明确了非营利组织享受税收优惠的条件。从世界各国对非营利组织的税收优惠来看,一般区分营利性收入和非营利性收入给予不同的税收待遇。考虑到按照相关管理规定,我国的非营利组织一般不能从事营利性活动,为规范此类组织的活动,防止从事经营性活动可能带来的税收漏洞,实施条例规定,对非营利组织从事非营利性活动取得的收入给予免税,但从事营利性活动取得的收入则要征税。
(国税函[2008]159号第二十三条)
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号