- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 税法汇编 > 企业所得税 >
税法汇编
- 税法总论>
- 增值税(新)>
- 出口退税(新)>
- 消费税>
- 企业所得税>
- 个人所得税>
- 耕地占用税>
- 土地使用税>
- 土地增值税>
- 房产税>
- 契税>
- 车辆购置税>
- 车船税>
- 印花税>
- 资源税>
- 环保税>
- 城建税>
- 教育费附加、地方教育附加费>
- 烟叶税>
- 船舶吨税>
- 关税法>
- 税收立法(规章、文件、批复)>
- 税收征管法>
- 发票管理>
- 危害税收征管罪>
- 税务行政许可>
- 税务行政公开>
- 税务行政处罚>
- 税务行政复议>
- 税务行政诉讼>
- 税务强制措施、强制执行>
- 涉税专业服务>
- 可持续披露准则>
- 企业会计准则>
- 政府会计准则>
- 审计法规>
- 非税收入>
- 社会保险>
- 税收协定>
- 重点行业税收政策汇编>
- 增值税(旧)>
- 出口退税(旧)>
企业所得税
4.2.6.1.1 投资于未上市的中小高新技术企业
发文单位: 文号: 发文日期:2025-09-05
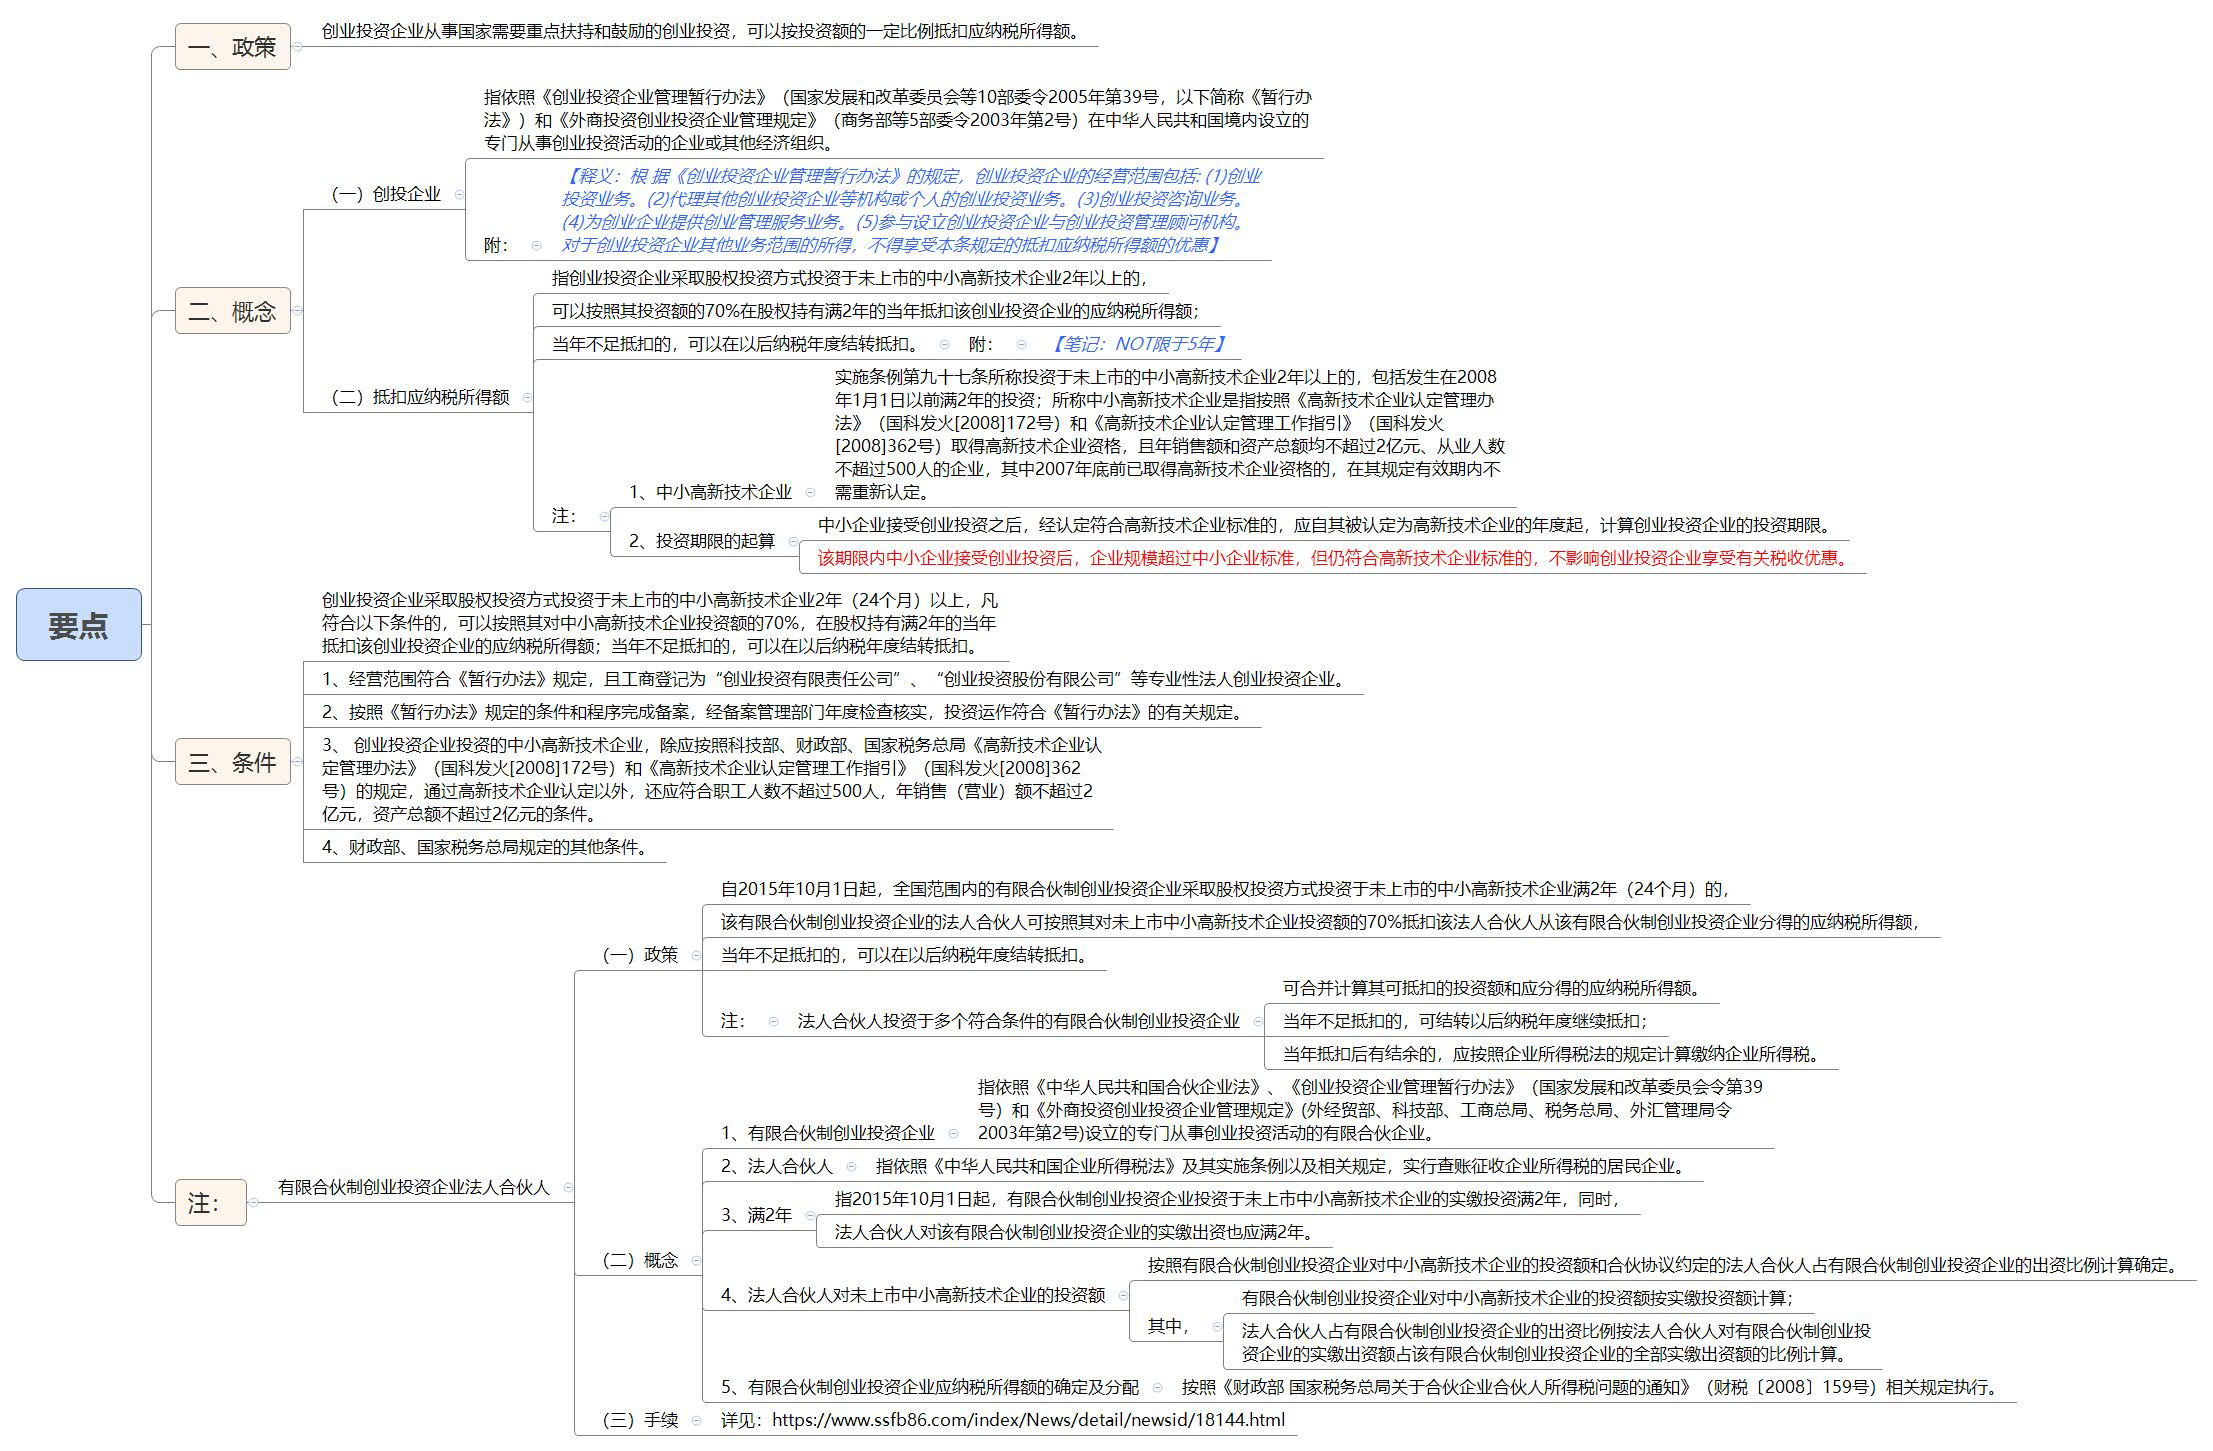
【导图】
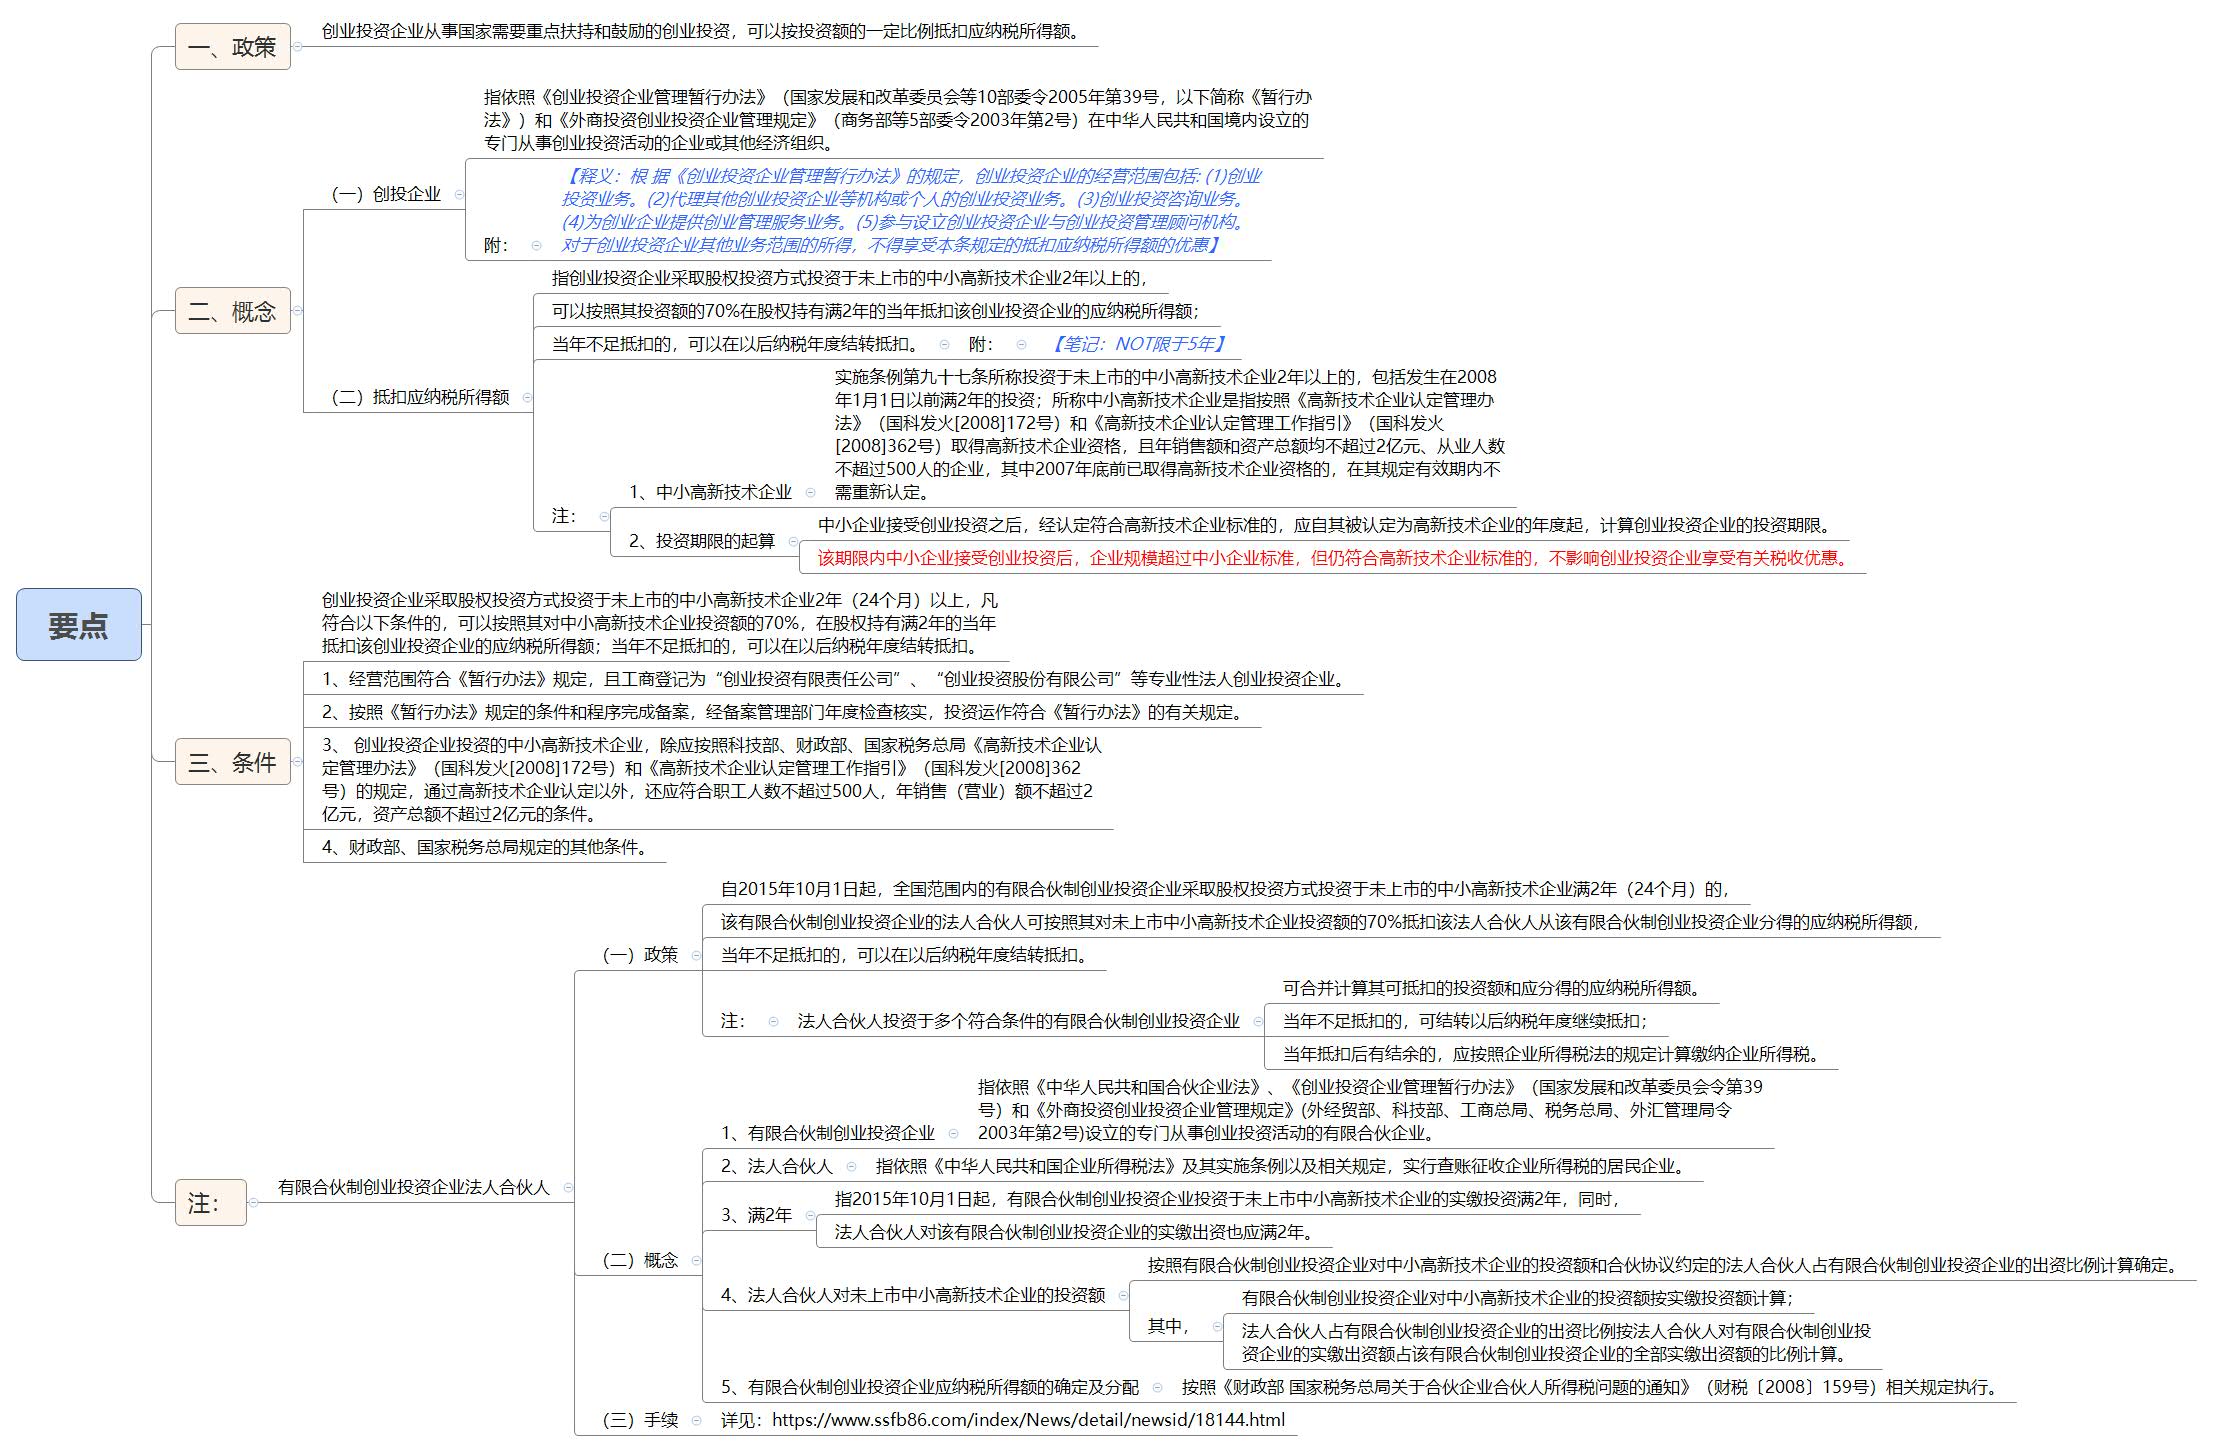
一、政策
创业投资企业从事国家需要重点扶持和鼓励的创业投资,可以按投资额的一定比例抵扣应纳税所得额。
(《企业所得税法》第三十一条)
二、概念
(一)创投企业
创业投资企业是指依照《创业投资企业管理暂行办法》(国家发展和改革委员会等10部委令2005年第39号,以下简称《暂行办法》)和《外商投资创业投资企业管理规定》(商务部等5部委令2003年第2号)在中华人民共和国境内设立的专门从事创业投资活动的企业或其他经济组织。
(国税发[2009]87号第一条)
【释义:根 据《创业投资企业管理暂行办法》的规定,创业投资企业的经营范围包括: (1)创业投资业务。(2)代理其他创业投资企业等机构或个人的创业投资业务。(3)创业投资咨询业务。(4)为创业企业提供创业管理服务业务。(5)参与设立创业投资企业与创业投资管理顾问机构。对于创业投资企业其他业务范围的所得,不得享受本条规定的抵扣应纳税所得额的优惠】
(二)抵扣应纳税所得额
企业所得税法第三十一条所称抵扣应纳税所得额,是指创业投资企业采取股权投资方式投资于未上市的中小高新技术企业2年以上的,可以按照其投资额的70%在股权持有满2年的当年抵扣该创业投资企业的应纳税所得额;当年不足抵扣的,可以在以后纳税年度结转抵扣。
(《企业所得税法实施条例》第九十七条)
【笔记:NOT限于5年】
1、中小高新技术企业
实施条例第九十七条所称投资于未上市的中小高新技术企业2年以上的,包括发生在2008年1月1日以前满2年的投资;所称中小高新技术企业是指按照《高新技术企业认定管理办法》(国科发火[2008]172号)和《高新技术企业认定管理工作指引》(国科发火[2008]362号)取得高新技术企业资格,且年销售额和资产总额均不超过2亿元、从业人数不超过500人的企业,其中2007年底前已取得高新技术企业资格的,在其规定有效期内不需重新认定。
(财税[2009]69号第十条)
2、投资期限的起算
中小企业接受创业投资之后,经认定符合高新技术企业标准的,应自其被认定为高新技术企业的年度起,计算创业投资企业的投资期限。该期限内中小企业接受创业投资后,企业规模超过中小企业标准,但仍符合高新技术企业标准的,不影响创业投资企业享受有关税收优惠。
(国税发[2009]87号第三条)
三、条件
创业投资企业采取股权投资方式投资于未上市的中小高新技术企业2年(24个月)以上,凡符合以下条件的,可以按照其对中小高新技术企业投资额的70%,在股权持有满2年的当年抵扣该创业投资企业的应纳税所得额;当年不足抵扣的,可以在以后纳税年度结转抵扣。
1、经营范围符合《暂行办法》规定,且工商登记为“创业投资有限责任公司”、“创业投资股份有限公司”等专业性法人创业投资企业。
(国税发[2009]87号第二条第一项)
2、按照《暂行办法》规定的条件和程序完成备案,经备案管理部门年度检查核实,投资运作符合《暂行办法》的有关规定。
(国税发[2009]87号第二条第二项)
3、 创业投资企业投资的中小高新技术企业,除应按照科技部、财政部、国家税务总局《高新技术企业认定管理办法》(国科发火[2008]172号)和《高新技术企业认定管理工作指引》(国科发火[2008]362号)的规定,通过高新技术企业认定以外,还应符合职工人数不超过500人,年销售(营业)额不超过2亿元,资产总额不超过2亿元的条件。
(国税发[2009]87号第二条第三项)
2007年底前按原有规定取得高新技术企业资格的中小高新技术企业,且在2008年继续符合新的高新技术企业标准的,向其投资满24个月的计算,可自创业投资企业实际向其投资的时间起计算。
4、财政部、国家税务总局规定的其他条件。
(国税发[2009]87号第二条第四项)
注一:有限合伙制创业投资企业法人合伙人
(一)政策
自2015年10月1日起,全国范围内的有限合伙制创业投资企业采取股权投资方式投资于未上市的中小高新技术企业满2年(24个月)的,该有限合伙制创业投资企业的法人合伙人可按照其对未上市中小高新技术企业投资额的70%抵扣该法人合伙人从该有限合伙制创业投资企业分得的应纳税所得额,当年不足抵扣的,可以在以后纳税年度结转抵扣。
(财税〔2015〕116号第一条第一目)
有限合伙制创业投资企业采取股权投资方式投资于未上市的中小高新技术企业满2年(24个月,下同)的,其法人合伙人可按照对未上市中小高新技术企业投资额的70%抵扣该法人合伙人从该有限合伙制创业投资企业分得的应纳税所得额,当年不足抵扣的,可以在以后纳税年度结转抵扣。
(国家税务总局公告2015年第81号第三条第一款)
注1:法人合伙人投资于多个符合条件的有限合伙制创业投资企业
如果法人合伙人投资于多个符合条件的有限合伙制创业投资企业,可合并计算其可抵扣的投资额和应分得的应纳税所得额。当年不足抵扣的,可结转以后纳税年度继续抵扣;当年抵扣后有结余的,应按照企业所得税法的规定计算缴纳企业所得税。
(国家税务总局公告2015年第81号第三条第三款)
(二)概念
1、有限合伙制创业投资企业
有限合伙制创业投资企业是指依照《中华人民共和国合伙企业法》、《创业投资企业管理暂行办法》(国家发展和改革委员会令第39号)和《外商投资创业投资企业管理规定》(外经贸部、科技部、工商总局、税务总局、外汇管理局令2003年第2号)设立的专门从事创业投资活动的有限合伙企业。
(国家税务总局公告2015年第81号第一条)
2、法人合伙人
有限合伙制创业投资企业的法人合伙人,是指依照《中华人民共和国企业所得税法》及其实施条例以及相关规定,实行查账征收企业所得税的居民企业。
(国家税务总局公告2015年第81号第二条)
3、满2年
所称满2年是指2015年10月1日起,有限合伙制创业投资企业投资于未上市中小高新技术企业的实缴投资满2年,同时,法人合伙人对该有限合伙制创业投资企业的实缴出资也应满2年。
(国家税务总局公告2015年第81号第三条第二款)
4、法人合伙人对未上市中小高新技术企业的投资额
有限合伙制创业投资企业的法人合伙人对未上市中小高新技术企业的投资额,按照有限合伙制创业投资企业对中小高新技术企业的投资额和合伙协议约定的法人合伙人占有限合伙制创业投资企业的出资比例计算确定。其中,有限合伙制创业投资企业对中小高新技术企业的投资额按实缴投资额计算;法人合伙人占有限合伙制创业投资企业的出资比例按法人合伙人对有限合伙制创业投资企业的实缴出资额占该有限合伙制创业投资企业的全部实缴出资额的比例计算。
(国家税务总局公告2015年第81号第四条)
5、有限合伙制创业投资企业应纳税所得额的确定及分配
有限合伙制创业投资企业应纳税所得额的确定及分配,按照《财政部 国家税务总局关于合伙企业合伙人所得税问题的通知》(财税〔2008〕159号)相关规定执行。
(国家税务总局公告2015年第81号第五条)
(三)手续
详见:https://www.ssfb86.com/index/News/detail/newsid/18144.html
上一篇:4.2.5 弥补以前年度亏损
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号