- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 税法汇编 > 企业所得税 >
税法汇编
- 税法总论>
- 增值税(新)>
- 出口退税(新)>
- 消费税>
- 企业所得税>
- 个人所得税>
- 耕地占用税>
- 土地使用税>
- 土地增值税>
- 房产税>
- 契税>
- 车辆购置税>
- 车船税>
- 印花税>
- 资源税>
- 环保税>
- 城建税>
- 教育费附加、地方教育附加费>
- 烟叶税>
- 船舶吨税>
- 关税法>
- 税收立法(规章、文件、批复)>
- 税收征管法>
- 发票管理>
- 危害税收征管罪>
- 税务行政许可>
- 税务行政公开>
- 税务行政处罚>
- 税务行政复议>
- 税务行政诉讼>
- 税务强制措施、强制执行>
- 涉税专业服务>
- 可持续披露准则>
- 企业会计准则>
- 政府会计准则>
- 审计法规>
- 非税收入>
- 社会保险>
- 税收协定>
- 重点行业税收政策汇编>
- 增值税(旧)>
- 出口退税(旧)>
企业所得税
4.2.7.1 小微企业的税收优惠
发文单位: 文号: 发文日期:2025-09-05
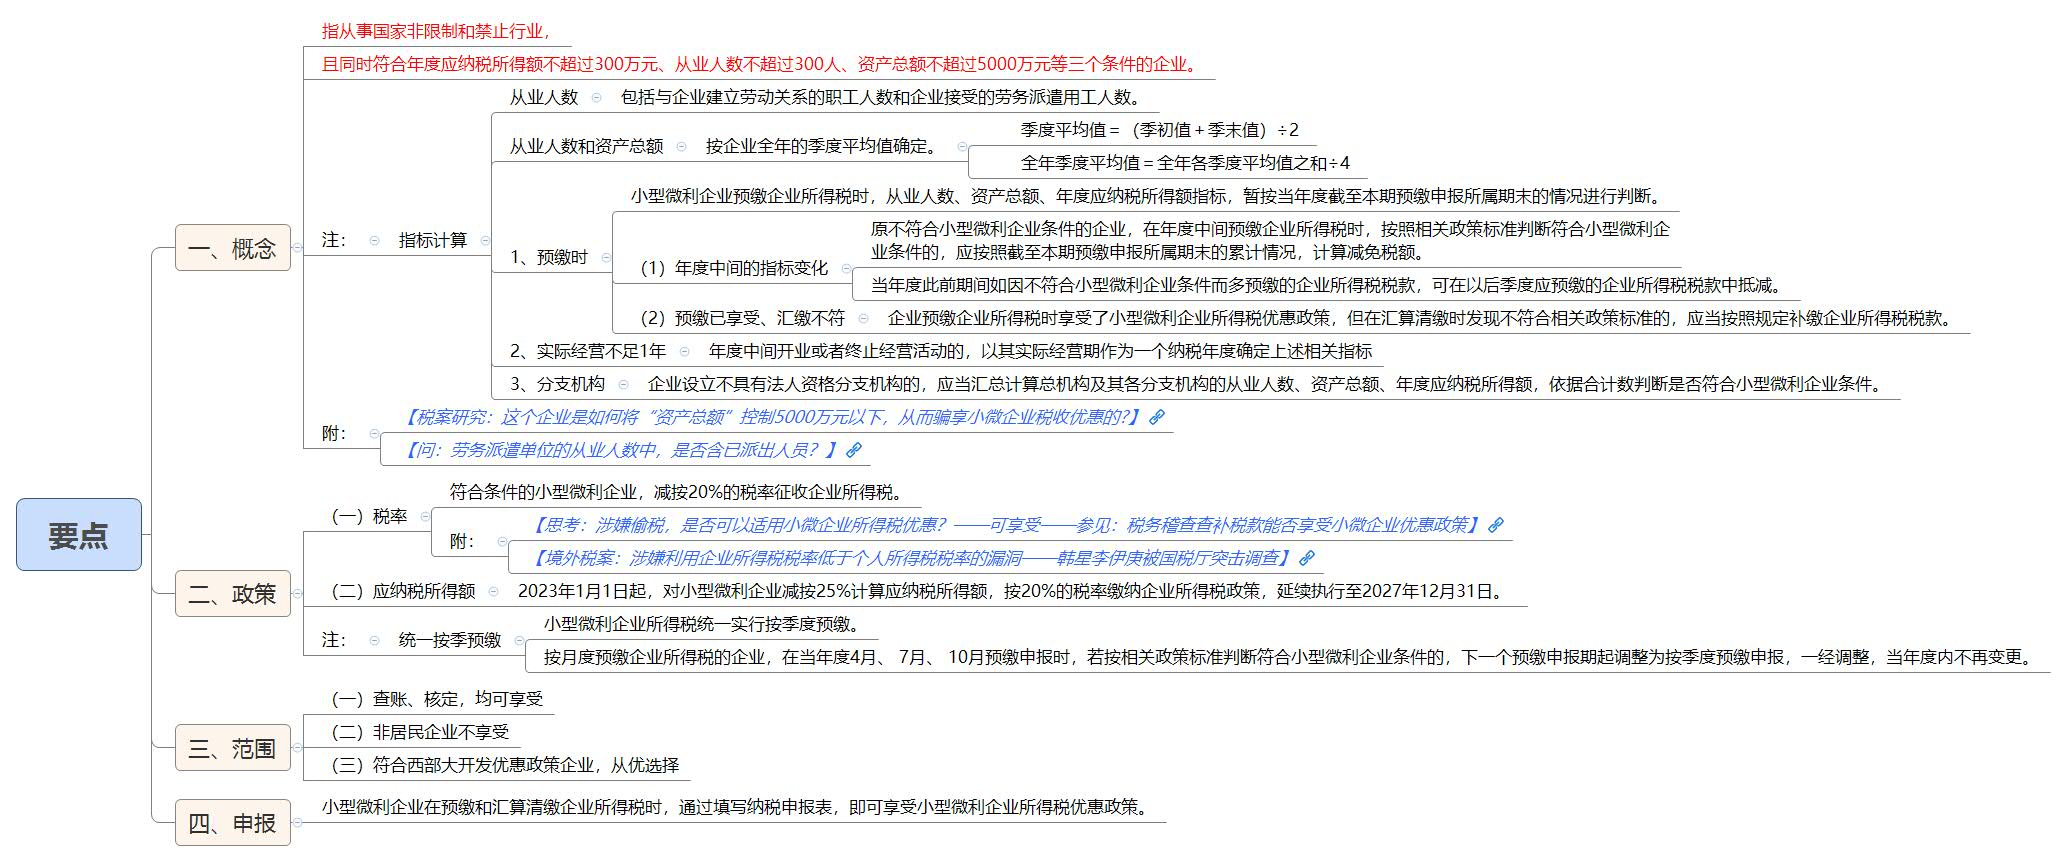
【导图】
一、概念
本公告所称小型微利企业,是指从事国家非限制和禁止行业,且同时符合年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元等三个条件的企业。
注(一):指标计算
从业人数,包括与企业建立劳动关系的职工人数和企业接受的劳务派遣用工人数。所称从业人数和资产总额指标,应按企业全年的季度平均值确定。具体计算公式如下:
季度平均值=(季初值+季末值)÷2
全年季度平均值=全年各季度平均值之和÷4
小型微利企业的判定以企业所得税年度汇算清缴结果为准。登记为增值税一般纳税人的新设立的企业,从事国家非限制和禁止行业,且同时符合申报期上月末从业人数不超过300人、资产总额不超过5000万元等两个条件的,可在首次办理汇算清缴前按照小型微利企业申报享受第二条规定的优惠政策。
(财政部 税务总局公告2023年第12号第五条)
【税案研究:这个企业是如何将“资产总额”控制5000万元以下,从而骗享小微企业税收优惠的?】
【问:劳务派遣单位的从业人数中,是否含已派出人员?】
1、预缴时
小型微利企业预缴企业所得税时,从业人数、资产总额、年度应纳税所得额指标,暂按当年度截至本期预缴申报所属期末的情况进行判断。
(国家税务总局公告2023年第6号第四条)
(1)年度中间的指标变化
原不符合小型微利企业条件的企业,在年度中间预缴企业所得税时,按照相关政策标准判断符合小型微利企业条件的,应按照截至本期预缴申报所属期末的累计情况,计算减免税额。当年度此前期间如因不符合小型微利企业条件而多预缴的企业所得税税款,可在以后季度应预缴的企业所得税税款中抵减。
(国家税务总局公告2023年第6号第五条)
(2)预缴已享受、汇缴不符
企业预缴企业所得税时享受了小型微利企业所得税优惠政策,但在汇算清缴时发现不符合相关政策标准的,应当按照规定补缴企业所得税税款。
(国家税务总局公告2023年第6号第六条)
2、实际经营不足1年
年度中间开业或者终止经营活动的,以其实际经营期作为一个纳税年度确定上述相关指标。
3、分支机构
符合财政部、税务总局规定的小型微利企业条件的企业(以下简称小型微利企业),按照相关政策规定享受小型微利企业所得税优惠政策。
(国家税务总局公告2023年第6号第一条第一款)
企业设立不具有法人资格分支机构的,应当汇总计算总机构及其各分支机构的从业人数、资产总额、年度应纳税所得额,依据合计数判断是否符合小型微利企业条件。
(国家税务总局公告2023年第6号第一条第二款)
二、政策
(一)税率
符合条件的小型微利企业,减按20%的税率征收企业所得税。
(《企业所得税法》第二十八条第一款)
【思考:涉嫌偷税,是否可以适用小微企业所得税优惠?——可享受——参见:税务稽查查补税款能否享受小微企业优惠政策】
【境外税案:涉嫌利用企业所得税税率低于个人所得税税率的漏洞——韩星李伊庚被国税厅突击调查】
(二)应纳税所得额
2023年1月1日起,对小型微利企业减按25%计算应纳税所得额,按20%的税率缴纳企业所得税政策,延续执行至2027年12月31日。
(财政部 税务总局公告2023年第12号第三条)
注(一):统一按季预缴
小型微利企业所得税统一实行按季度预缴。
(国家税务总局公告2023年第6号第七条第一款)
按月度预缴企业所得税的企业,在当年度4月、 7月、 10月预缴申报时,若按相关政策标准判断符合小型微利企业条件的,下一个预缴申报期起调整为按季度预缴申报,一经调整,当年度内不再变更。
(国家税务总局公告2023年第6号第七条第二款)
三、范围
(一)查账、核定,均可享受
小型微利企业无论按查账征收方式或核定征收方式缴纳企业所得税,均可享受小型微利企业所得税优惠政策。
(国家税务总局公告2023年第6号第二条)
(二)非居民企业不享受
企业所得税法第二十八条规定的小型微利企业是指企业的全部生产经营活动产生的所得均负有我国企业所得税纳税义务的企业。
因此,仅就来源于我国所得负有我国纳税义务的非居民企业,不适用该条规定的对符合条件的小型微利企业减按20%税率征收企业所得税的政策。
【问题 177】非居民企业可以享受小型微利企业所得税优惠政策吗?
(三)符合西部大开发优惠政策企业,从优选择
答:根据企业所得税法规定,小型微利企业减按20%税率缴纳企业所得税。虽然后续出台了减按50%计入应纳税所得额的政策,今年又出台对小型微利企业年应纳税所得额不超过100万元的部分,减按12.5%计入应纳税所得额,对超过100万元但不超过300万元的部分,减按50%计入应纳税所得额的政策,综合来看,属于一项低税率优惠。由于西部大开发优惠也是低税率优惠,企业既符合西部大开发税收优惠条件,又符合小型微利企业所得税优惠条件,可按照自身实际情况从优选择其中一项政策适用优惠税率。
四、申报
小型微利企业在预缴和汇算清缴企业所得税时,通过填写纳税申报表,即可享受小型微利企业所得税优惠政策。
(国家税务总局公告2023年第6号第三条第一款)
小型微利企业应准确填报基础信息,包括从业人数、资产总额、年度应纳税所得额、国家限制或禁止行业等,信息系统将为小型微利企业智能预填优惠项目、自动计算减免税额。
(国家税务总局公告2023年第6号第三条第二款)
【问题 77】如果小型微利企业由于对政策理解原因预缴时未享受优惠,那么年度结束后是否还有机会享受优惠政策?
附:宣传提纲
实施条例采取了按照工业企业和其他企业分类划分小型微利企业的办法,兼顾行业特点和政策的操作管理。在具体标准上,实施条例借鉴国际做法,结合我国国情,把年度应纳税所得额、从业人数、资产总额作为小型微利企业的界定指标。
(国税函[2008]159号第二十五条)
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号