- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 2026年 > 8月 >
8月
关于公布失效废止的部分税务规范性文件目录的公告
发文单位: 文号:国家税务总局公告2026年第18号 发文日期:2026-08-10
【导图】
根据《中华人民共和国增值税法》、《中华人民共和国增值税法实施条例》等规定,国家税务总局对相关税务规范性文件进行了清理。现将《失效废止的部分税务规范性文件目录》予以公布。
特此公告。
国家税务总局
2026年8月10日
废止内容摘录
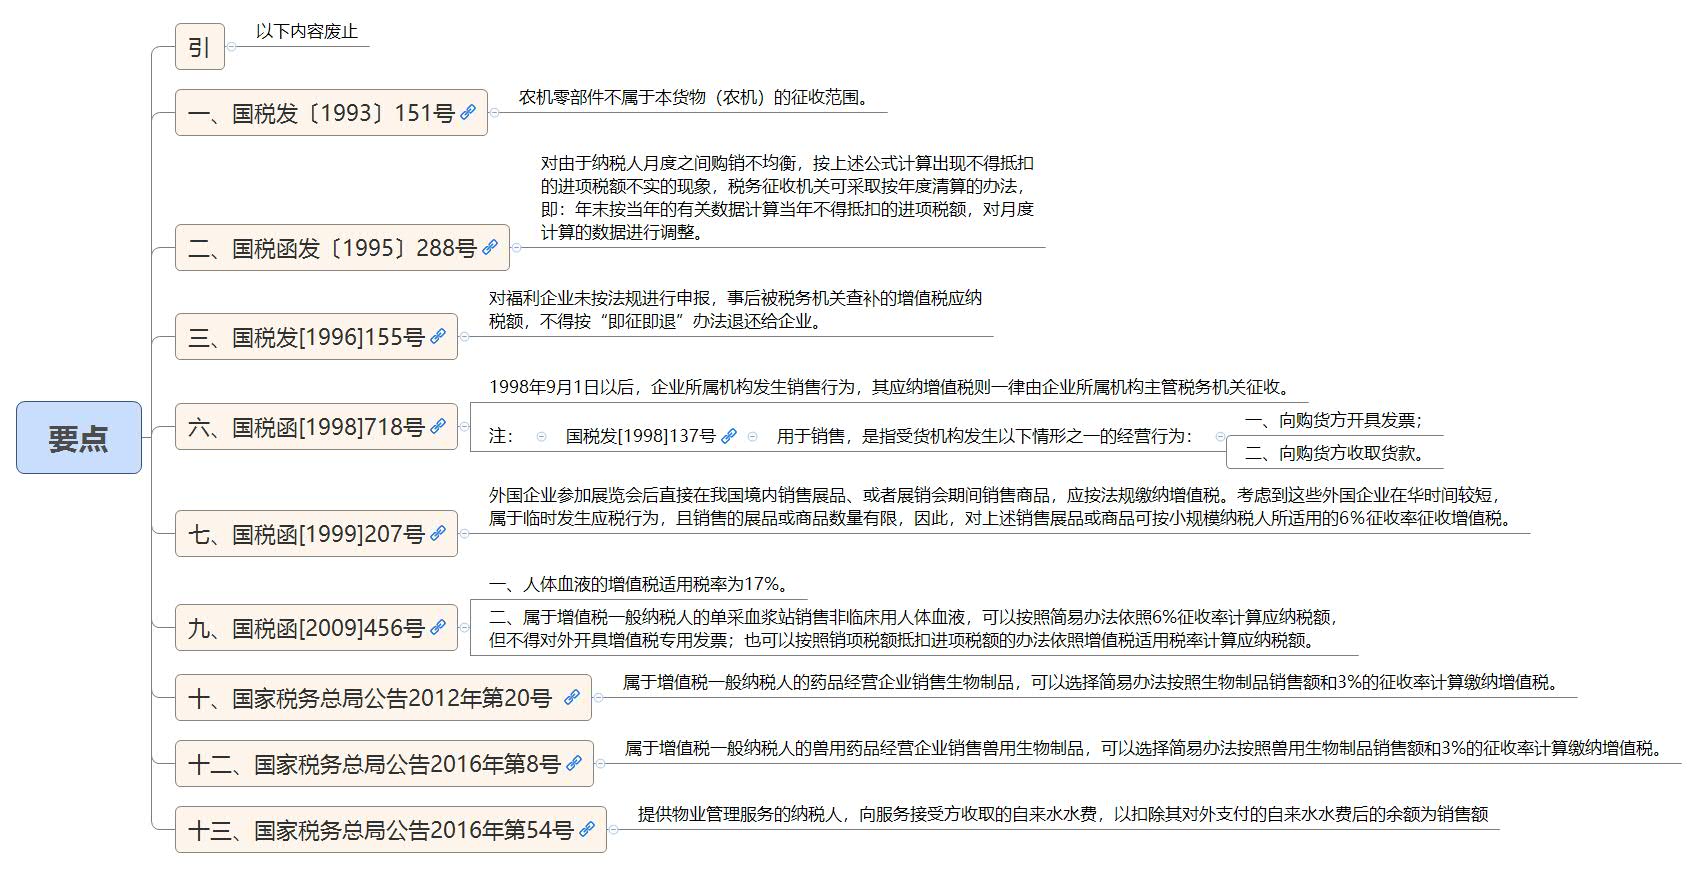
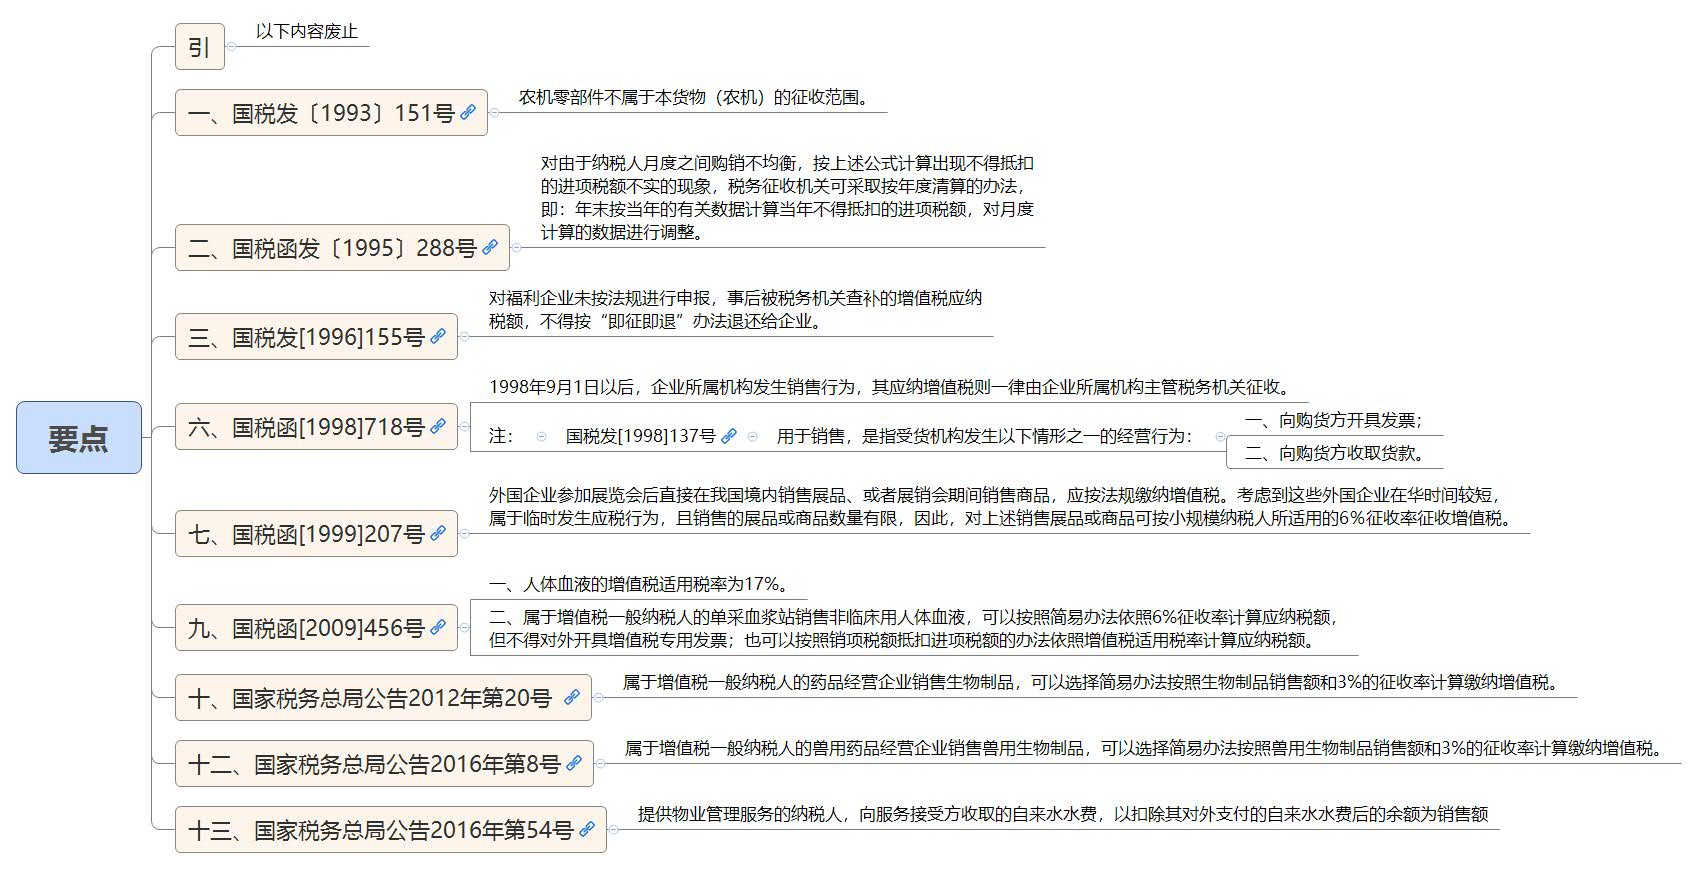
农机零部件不属于本货物的征收范围。
问:对出版单位委托发行图书、报刊、杂志等支付给发行单位的经销手续费,在征收增值税时是否允许从销售额中减除?
对出版单位委托发行图书、报刊、杂志等支付给发行单位的经销手续费,在征收增值税时按“折扣销售”的有关规定办理,如果销售额和支付的经销手续费在同一发票上分别注明的,可按减除经销手续费后的销售额征收增值税;如果经销手续费不在同一发票上注明,另外开具发票,不论其在财务上如何处理,均不得从销售额中减除经销手续费。
问:根据增值税实施细则第二十三条规定,纳税人兼营免税项目或非应税项目而无法准确划分不得抵扣的进项税额的,按当月免税项目销售额、非应税项目营业额占当月全部销售额、营业额的比例,乘以当月全部进项税额的公式,计算不得抵扣的进项税额。该办法在实际执行中,由于纳税人月度之间的购销不均衡,按上述公式计算出现不得抵扣的进项税额不实的现象,对此,应如何处理?
答:对由于纳税人月度之间购销不均衡,按上述公式计算出现不得抵扣的进项税额不实的现象,税务征收机关可采取按年度清算的办法,即:年末按当年的有关数据计算当年不得抵扣的进项税额,对月度计算的数据进行调整。
https://www.ssfb86.com/index/News/detail/newsid/5102.html
对福利企业未按法规进行申报,事后被税务机关查补的增值税应纳税额,不得按“即征即退”办法退还给企业。
关于要求对农牧业救灾柴油免征增值税的问题,考虑到我国地域广阔,各种自然灾害时有发生,为了税制完整,按照国务院批准的《关于停止审批救灾物资减免税的请示》(财税政字[1995]10号)精神,不宜对救灾物资免征增值税。
目前,对实行统一核算的企业所属机构间移送货物,接受移送货物机构( 以下简称受货机构)的经营活动是否属于销售应在当地纳税,各地执行不一。经研究,现明确如下:
《中华人民共和国增值税暂行条例实施细则》 第四条视同销售货物行为的第(三)项所称的用于销售,是指受货机构发生以下情形之一的经营行为:
一、向购货方开具发票;
二、向购货方收取货款。
受货机构的货物移送行为有上述两项情形之一的,应当向所在地税务机关缴纳增值税;未发生上述两项情形的,则应由总机构统一缴纳增值税。
如果受货机构只就部分货物向购买方开具发票或收取货款,则应当区别不同情况计算并分别向总机构所在地或分支机构所在地缴纳税款。
《国家税务总局关于企业所属机构间移送货物征收增值税问题的通知》(国税发〔1998〕137号)下发后,各地要求明确该通知执行时间,并提出应采取措施以利于查处与此项移送货物行为有关的偷税问题。经研究,现通知如下:
一、国税发〔1998〕137号通知是对《中华人民共和国增值税暂行条例实施细则》第四条第(三)款的解释,本应从该细则实施之日起执行。但由于国税发〔1998〕137号通知下发前,该细则上述条款所称“销售”概念未予明确,致使各地税务机关和纳税人理解上有分歧,执行上也不尽一致。鉴于这一实际情况,为了避免给企业生产经营和财务核算造成较大影响,国家税务总局决定,以1998年9月1日为界限,此前企业所属机构发生国税发〔1998〕137号通知所称销售行为的,如果应纳增值税已由企业统一向企业主管税务机关缴纳,企业所属机构主管税务机关不得再征收此项应纳增值税。如果此项应纳增值税未由企业统一缴纳,企业所属机构也未缴纳,则应由企业所属机构主管税务机关负责征收;属于偷税行为的,应由企业所属机构主管税务机关依照有关法律、法规予以处理。1998年9月1日以后,企业所属机构发生销售行为,其应纳增值税则一律由企业所属机构主管税务机关征收。
二、为了有助于各地税务机关执行这一决定,并有利于查处纳税人是否有瞒报应税销售额行为,企业及其所属机构应分别向其主管税务机关报送已纳税销售额等有关资料,由其主管税务机关进行审核确定。
(一)1999年1月31日以前,企业应将设在外县(市)的所属机构名单及各所属机构自1994年1月1日至1998年8月31日期间的下列资料报企业主管税务机关,由企业主管税务机关审核企业所属机构在此期间发生的销售额是否已由企业统一缴纳了增值税。
1.企业所属机构开具的发票所注明的销售额(分月列明);
2.企业所属机构虽未开具发票,但由企业所属机构向购货方收取货款的销售额(分月列明);
3.企业所属机构接受企业或企业的其他所属机构移送的货物的数量,发出的货物的数量,发出货物中属于企业所属机构本身销售的数量,库存数量(各项数量均分月列明)。
(二)企业所属机构也应将上述资料报企业所属机构主管税务机关,由企业所属机构主管税务机关审核确定企业所属机构在此期间发生的销售额、应纳增值税额、在1998年8月31日以前已由企业所属机构主管税务机关征收的增值税额,以及是否有未缴或少缴的增值税额。
企业所属机构主管税务机关接受上述资料时,应当即予以回执以资证明,回执须有企业所属机构主管税务机关签章。
(三)1994年1月1日至1998年8月31日期间,企业所属机构发生国税发〔1998〕137号通知所说的销售行为,如果应纳增值税在1998年9月底以前已由企业统一向企业主管税务机关缴纳,并由其所在地县以上税务机关开具《企业所属机构已纳增值税证明》(以下简称已纳税证明),企业或其所属机构应在1999年1月31日以前将该证明报送企业所属机构主管税务机关,企业所属机构主管税务机关对该证明所列明的销售额不得再征收增值税。
(四)企业所属机构在1994年1月1日至1998年8月31日期间发生的应纳增值税虽已由企业统一缴纳,但企业未向税务机关申请开具已纳税证明,或虽申请取得已纳税证明但未在1999年1月31日以前报送到企业所属机构主管税务机关,企业所属机构主管税务机关有权征收此项应纳增值税,并负责开具已纳税证明,由企业持此证明向企业主管税务机关申请抵减此项已纳税款,企业主管税务机关不得拒绝予以抵减。
(五)已纳税证明的内容如下:
1.主送单位即企业所属机构主管税务机关全称;
2.企业所属机构全称及座落地点;
3.企业所属机构在1994年1月1日至1998年8月31日期间发生的已缴纳增值税的销售额及缴纳的增值税税额(按月列明);
4.企业所属机构在1994年1月1日至1998年8月31日期间接受企业或企业的其他所属机构移送的货物的数量,发出的货物的数量,发出货物中属于企业所属机构本身销售的数量,库存数量(各项数量均分月列明);
5.证明开具单位即企业主管税务机关全称及签章;
6.证明开具日期。
(六)已纳税证明应按本通知所附统一样式(规格由企业主管税务机关自定)打印开具。
该证明应由开具机关留底备查,接受机关留存备查。
附件:《企业所属机构已纳增值税证明》
你局《关于对境外展商在展销会期间销售进口展品的税务处理问题的请示》(沪税外[1999」14号)收悉。关于外国企业来华参加或举办商品展览会、展示会(以下统称展览会),在展览会结束后,将其展品在补报海关手续后直接在我国境内进行销售;或者举办展销会,展览并同时销售商品的有关税务处理问题,经研究,现批复如下:
一、根据《中华人民共和国增值税暂行条例》第一条的法规,外国企业参加展览会后直接在我国境内销售展品、或者展销会期间销售商品,应按法规缴纳增值税。考虑到这些外国企业在华时间较短,属于临时发生应税行为,且销售的展品或商品数量有限,因此,对上述销售展品或商品可按小规模纳税人所适用的6%征收率征收增值税。
二、外国企业来华参加展览会,所销售的少量展品可免予征收企业所得税。外国企业来华参加展销会,并销售商品,应作为营业场所销售商品征收企业所得税。对不能准确核算应纳税所得额的,以不低于商品销售收入的10%利润率核定应纳税所得额,计算征收企业所得税。
挂面按照粮食复制品适用13%的增值税税率。
你局《关于纳税人供应非临床用人体血液如何征收增值税问题的请示》(桂国税发[2009]76号)已悉。按照国家卫生部门有关规定,你局请示文所述供应非临床用人体血液的纳税人系指单采血浆站,其经审批设立后可以采集非临床用的原料血浆并供应血液制品生产单位用于生产血液制品。现将有关增值税政策问题批复如下:
一、人体血液的增值税适用税率为17%。
二、属于增值税一般纳税人的单采血浆站销售非临床用人体血液,可以按照简易办法依照6%征收率计算应纳税额,但不得对外开具增值税专用发票;也可以按照销项税额抵扣进项税额的办法依照增值税适用税率计算应纳税额。
[国家税务总局公告2014年第36号第四条规定,本文第二条中“按照简易办法依照6%征收率计算应纳税额”,修改为“按照简易办法依照3%征收率计算应纳税额”]
纳税人选择计算缴纳增值税的办法后,36个月内不得变更。
现将药品经营企业销售生物制品有关增值税问题公告如下:
一、属于增值税一般纳税人的药品经营企业销售生物制品,可以选择简易办法按照生物制品销售额和3%的征收率计算缴纳增值税。
药品经营企业,是指取得(食品)药品监督管理部门颁发的《药品经营许可证》,获准从事生物制品经营的药品批发企业和药品零售企业。
二、属于增值税一般纳税人的药品经营企业销售生物制品,选择简易办法计算缴纳增值税的,36个月内不得变更计税方法。
三、本公告自2012年7月1日起施行。
现将承印境外图书增值税适用税率公告如下:
国内印刷企业承印的经新闻出版主管部门批准印刷且采用国际标准书号编序的境外图书,属于《中华人民共和国增值税暂行条例》第二条规定的“图书”,适用13%增值税税率。
本公告自2013年4月1日起施行。此前已发生但尚未处理的事项,可以按本公告规定执行。
现将兽用药品经营企业销售兽用生物制品有关增值税问题公告如下:
一、属于增值税一般纳税人的兽用药品经营企业销售兽用生物制品,可以选择简易办法按照兽用生物制品销售额和3%的征收率计算缴纳增值税。
兽用药品经营企业,是指取得兽医行政管理部门颁发的《兽药经营许可证》,获准从事兽用生物制品经营的兽用药品批发和零售企业。
二、属于增值税一般纳税人的兽用药品经营企业销售兽用生物制品,选择简易办法计算缴纳增值税的,36个月内不得变更计税方法。
三、本公告自2016年4月1日起施行。
现将物业管理服务中收取的自来水水费增值税有关问题公告如下:
提供物业管理服务的纳税人,向服务接受方收取的自来水水费,以扣除其对外支付的自来水水费后的余额为销售额,按照简易计税方法依3%的征收率计算缴纳增值税。
本公告自发布之日起施行。2016年5月1日以后已发生并处理的事项,不再作调整;未处理的,按本公告规定执行。
增值税小规模纳税人按照《财政部 税务总局关于支持个体工商户复工复业增值税政策的公告》(2020年第13号,以下简称“13号公告”)有关规定,减按1%征收率征收增值税的,按下列公式计算销售额:
销售额=含税销售额/(1+1%)
关于《国家税务总局关于公布失效废止的部分税务规范性文件目录的公告》的解读
一、制定《公告》的背景是什么?
《中华人民共和国增值税法》及其实施条例已于2026年1月1日起施行,为做好政策衔接,按照《税务规范性文件制定管理办法》(国家税务总局令第41号公布,第50号、第53号修改)的有关规定,税务总局对相关税务规范性文件进行了清理。
二、《公告》公布废止的主要内容有哪些?
《公告》共对144件税务规范性文件进行清理,其中全文废止136件,部分内容废止8件。公布废止的文件主要是与现行有效的增值税政策不一致或已被新文件替代。例如,《财政部 税务总局关于增值税进项税额抵扣等有关事项的公告》(2026年第13号)对资产重组有关增值税内容进行了明确,因此,《公告》废止了《国家税务总局关于纳税人资产重组有关增值税问题的公告》(2011年第13号)。
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号