- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 税法汇编 > 税务行政处罚 >
税法汇编
- 税法总论>
- 增值税(新)>
- 出口退税(新)>
- 消费税>
- 企业所得税>
- 个人所得税>
- 耕地占用税>
- 土地使用税>
- 土地增值税>
- 房产税>
- 契税>
- 车辆购置税>
- 车船税>
- 印花税>
- 资源税>
- 环保税>
- 城建税>
- 教育费附加、地方教育附加费>
- 烟叶税>
- 船舶吨税>
- 关税法>
- 税收立法(规章、文件、批复)>
- 税收征管法>
- 发票管理>
- 危害税收征管罪>
- 税务行政许可>
- 税务行政公开>
- 税务行政处罚>
- 税务行政复议>
- 税务行政诉讼>
- 税务强制措施、强制执行>
- 涉税专业服务>
- 可持续披露准则>
- 企业会计准则>
- 政府会计准则>
- 审计法规>
- 非税收入>
- 社会保险>
- 税收协定>
- 重点行业税收政策汇编>
- 增值税(旧)>
- 出口退税(旧)>
税务行政处罚
2.3.2 全国税务行政处罚裁量基准(“轻微不罚”事项清单、“首违不罚”事项清单)
发文单位: 文号: 发文日期:2020-11-07
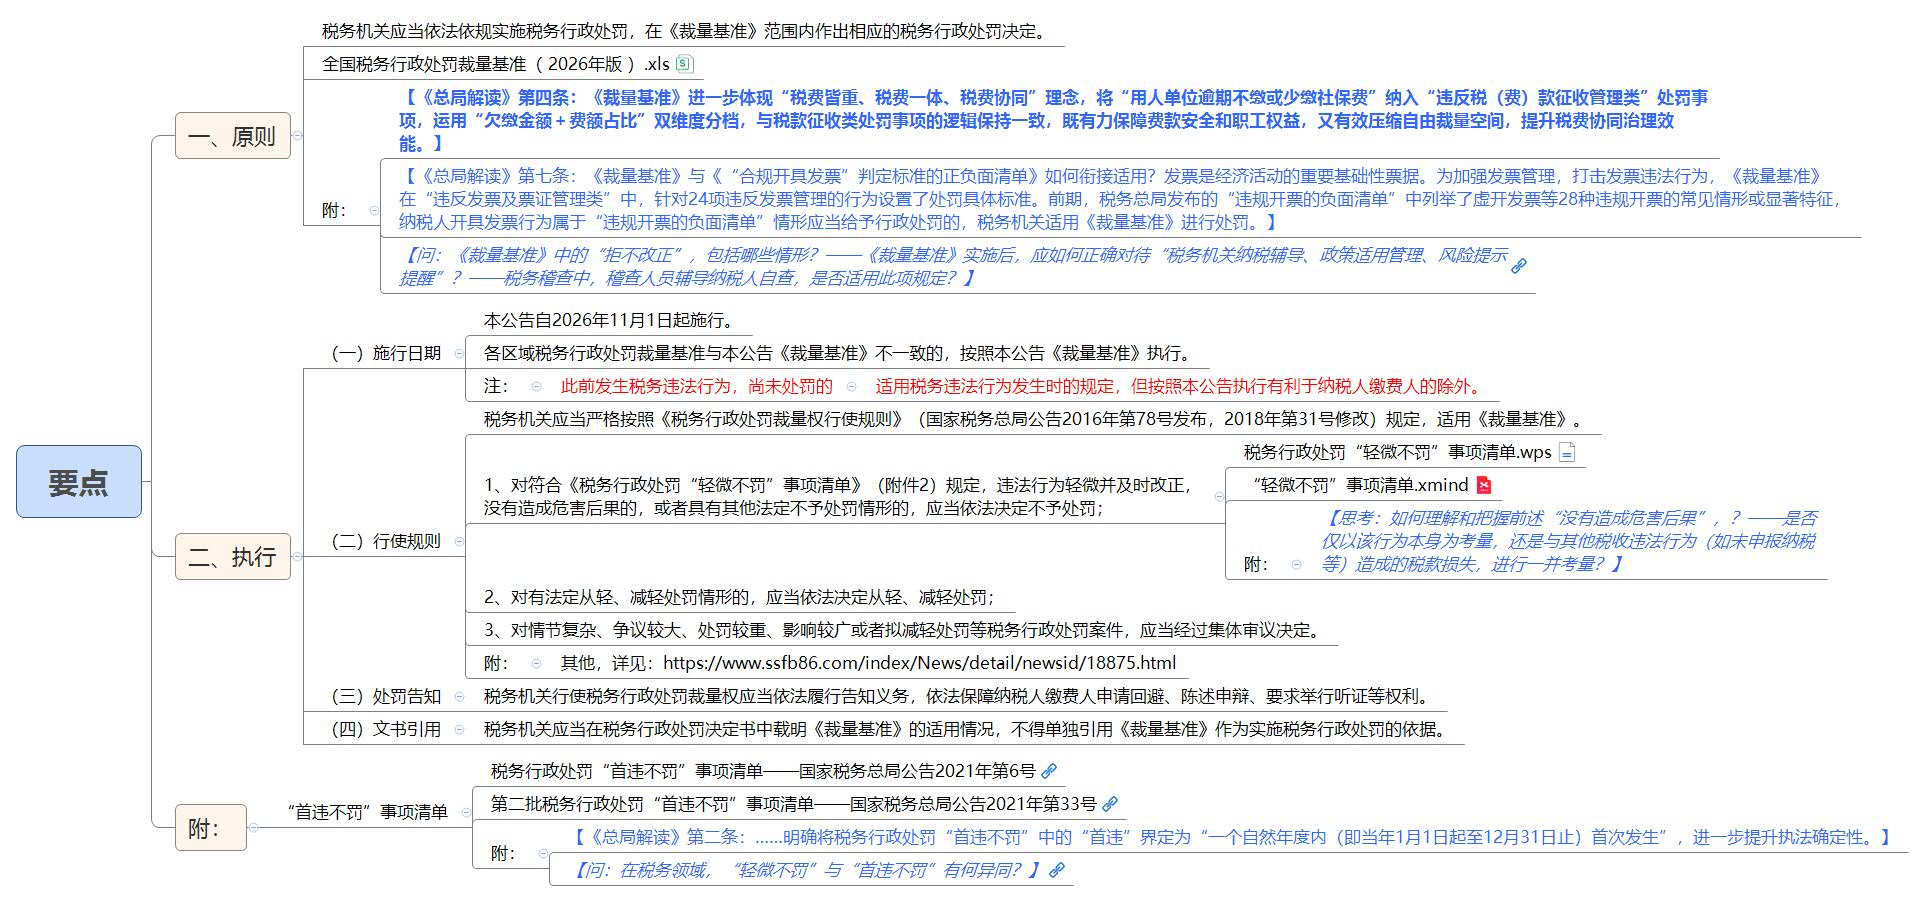
【导图】
为树立和践行正确政绩观,助力全国统一大市场建设,维护法治公平、强化合规管理,保障纳税人缴费人合法权益,进一步规范税务行政处罚裁量权行使,根据《中华人民共和国行政处罚法》、《中华人民共和国税收征收管理法》及其实施细则、《中华人民共和国社会保险法》、《中华人民共和国发票管理办法》及其实施细则等法律、行政法规和税务部门规章,税务总局制定了《全国税务行政处罚裁量基准(2026年版)》(附件1,以下简称《裁量基准》),现予发布,有关事项公告如下:
一、原则
税务机关应当依法依规实施税务行政处罚,在《裁量基准》范围内作出相应的税务行政处罚决定。
(国家税务总局公告2026年第20号第一条)
(国家税务总局公告2026年第20号附件1)
【《总局解读》第四条:《裁量基准》进一步体现“税费皆重、税费一体、税费协同”理念,将“用人单位逾期不缴或少缴社保费”纳入“违反税(费)款征收管理类”处罚事项,运用“欠缴金额+费额占比”双维度分档,与税款征收类处罚事项的逻辑保持一致,既有力保障费款安全和职工权益,又有效压缩自由裁量空间,提升税费协同治理效能。】
【《总局解读》第七条:《裁量基准》与《“合规开具发票”判定标准的正负面清单》如何衔接适用?发票是经济活动的重要基础性票据。为加强发票管理,打击发票违法行为,《裁量基准》在“违反发票及票证管理类”中,针对24项违反发票管理的行为设置了处罚具体标准。前期,税务总局发布的“违规开票的负面清单”中列举了虚开发票等28种违规开票的常见情形或显著特征,纳税人开具发票行为属于“违规开票的负面清单”情形应当给予行政处罚的,税务机关适用《裁量基准》进行处罚。】
【问:《裁量基准》中的“拒不改正”,包括哪些情形?——《裁量基准》实施后,应如何正确对待“税务机关纳税辅导、政策适用管理、风险提示提醒”?——税务稽查中,稽查人员辅导纳税人自查,是否适用此项规定?】
注(一):更新
《裁量基准》与后续新颁布实施的法律、行政法规和税务部门规章不一致的,以新颁布实施的法律、行政法规和税务部门规章为准。税务总局将依据法律、行政法规和税务部门规章的“立改废”情况,持续动态修改更新《裁量基准》,及时向社会公告。
(国家税务总局公告2026年第20号第五条)
二、执行
(一)施行日期
本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
(国家税务总局公告2026年第20号第六条第一款)
注1:此前发生税务违法行为,尚未处罚的
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
(国家税务总局公告2026年第20号第六条第二款)
【笔记:从旧兼从轻原则】
(二)行使规则
税务机关应当严格按照《税务行政处罚裁量权行使规则》(国家税务总局公告2016年第78号发布,2018年第31号修改)规定,适用《裁量基准》。
1、对符合《税务行政处罚“轻微不罚”事项清单》(附件2)规定,违法行为轻微并及时改正,没有造成危害后果的,或者具有其他法定不予处罚情形的,应当依法决定不予处罚;
(国家税务总局公告2026年第20号第三条第一项)
【思考:如何理解和把握前述“没有造成危害后果”,?——是否仅以该行为本身为考量,还是与其他税收违法行为(如未申报纳税等)造成的税款损失,进行一并考量?】
(国家税务总局公告2026年第20号附件2)
2、对有法定从轻、减轻处罚情形的,应当依法决定从轻、减轻处罚;
(国家税务总局公告2026年第20号第三条第二项)
3、对情节复杂、争议较大、处罚较重、影响较广或者拟减轻处罚等税务行政处罚案件,应当经过集体审议决定。
(国家税务总局公告2026年第20号第三条第三项)
其他行使规则,详见:
https://www.ssfb86.com/index/News/detail/newsid/18875.html
(三)处罚告知
税务机关行使税务行政处罚裁量权应当依法履行告知义务,依法保障纳税人缴费人申请回避、陈述申辩、要求举行听证等权利。
(国家税务总局公告2026年第20号第四条)
(四)文书引用
税务机关应当在税务行政处罚决定书中载明《裁量基准》的适用情况,不得单独引用《裁量基准》作为实施税务行政处罚的依据。
(国家税务总局公告2026年第20号第二条)
【《总局解读》第八条税务机关应当依法依规实施税务行政处罚,应当以法律、行政法规和税务部门规章作为作出税务行政处罚的依据,在税务行政处罚决定书中规范引用《裁量基准》,载明《裁量基准》的适用情况。】
附一:“首违不罚”事项清单
税务行政处罚“首违不罚”事项清单
第二批税务行政处罚“首违不罚”事项清单
【《总局解读》第二条:……明确将税务行政处罚“首违不罚”中的“首违”界定为“一个自然年度内(即当年1月1日起至12月31日止)首次发生”,进一步提升执法确定性。】
【问:在税务领域,“轻微不罚”与“首违不罚”有何异同?】
上一篇:2.3.1 指导意见
下一篇:税务行政处罚法规汇编目录
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号