- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 税法汇编 > 增值税(新) >
税法汇编
- 税法总论>
- 增值税(新)>
- 出口退税(新)>
- 消费税>
- 企业所得税>
- 个人所得税>
- 耕地占用税>
- 土地使用税>
- 土地增值税>
- 房产税>
- 契税>
- 车辆购置税>
- 车船税>
- 印花税>
- 资源税>
- 环保税>
- 城建税>
- 教育费附加、地方教育附加费>
- 烟叶税>
- 船舶吨税>
- 关税法>
- 税收立法(规章、文件、批复)>
- 税收征管法>
- 发票管理>
- 危害税收征管罪>
- 税务行政许可>
- 税务行政公开>
- 税务行政处罚>
- 税务行政复议>
- 税务行政诉讼>
- 税务强制措施、强制执行>
- 涉税专业服务>
- 可持续披露准则>
- 企业会计准则>
- 政府会计准则>
- 审计法规>
- 非税收入>
- 社会保险>
- 税收协定>
- 重点行业税收政策汇编>
- 增值税(旧)>
- 出口退税(旧)>
增值税(新)
2.4 兼营
发文单位: 文号: 发文日期:2025-08-17
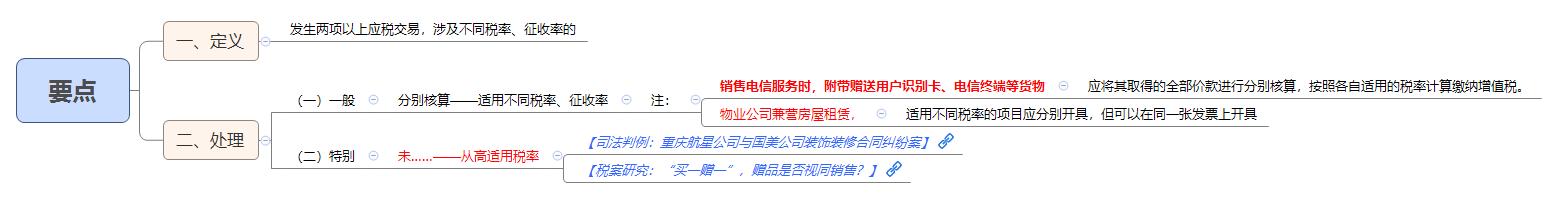
【导图】
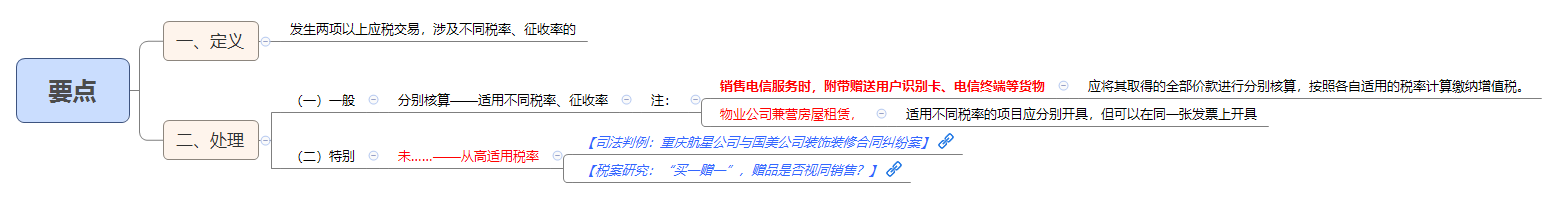
纳税人发生两项以上应税交易涉及不同税率、征收率的,应当分别核算适用不同税率、征收率的销售额;未分别核算的,从高适用税率。
(《增值税法》第十二条)
【税案研究:“买一赠一”,赠品是否视同销售?】
【司法判例:重庆航星公司与国美公司装饰装修合同纠纷案】
注一:销售电信服务时,附带赠送用户识别卡、电信终端等货物
纳税人销售电信服务时,附带赠送用户识别卡、电信终端等货物,应将其取得的全部价款进行分别核算,按照各自适用的税率计算缴纳增值税。
(财政部 税务总局公告2026年第25号第九条)
注二:物业公司兼营房屋租赁
营改增物业管理公司,同时有房屋租赁业务,可否开一张租赁发票,再开一张物业服务费发票,以区别不同税率?
答:《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)第三十九条规定,纳税人兼营销售货物、劳务、服务、无形资产或者不动产,适用不同税率或者征收率的,应当分别核算适用不同税率或者征收率的销售额;未分别核算的,从高适用税率。因此,适用不同税率的项目应分别开具。但可以在同一张发票上开具。
(税总纳便函〔2016〕71号第五条第三款)
上一篇:2.3 混合销售
下一篇:3.1 应纳税额的计算公式
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号