- 最新文件
- 2026年 2025年 2024年 2023年 2022年 2021年 2020年 2019年 2018年 2017年 2016年 2015年 2014年 2013年 2012年 2011年 2010年 2009年 2008年 2007年 2006年 2005年 2004年 2003年 2002年 2001年 2000年 1999年 1998年 1997年 1996年 1995年 1994年 1993年 1992年 1991年 1990年 1989年 1988年 1987年 1986年 1985年 1984年 1983年 1982年 1981年 1980年 1964年 1954年
......
您当前所在位置: 主页 > 税法汇编 > 企业所得税 >
税法汇编
- 税法总论>
- 增值税(新)>
- 出口退税(新)>
- 消费税>
- 企业所得税>
- 个人所得税>
- 耕地占用税>
- 土地使用税>
- 土地增值税>
- 房产税>
- 契税>
- 车辆购置税>
- 车船税>
- 印花税>
- 资源税>
- 环保税>
- 城建税>
- 教育费附加、地方教育附加费>
- 烟叶税>
- 船舶吨税>
- 关税法>
- 税收立法(规章、文件、批复)>
- 税收征管法>
- 发票管理>
- 危害税收征管罪>
- 税务行政许可>
- 税务行政公开>
- 税务行政处罚>
- 税务行政复议>
- 税务行政诉讼>
- 税务强制措施、强制执行>
- 涉税专业服务>
- 可持续披露准则>
- 企业会计准则>
- 政府会计准则>
- 审计法规>
- 非税收入>
- 社会保险>
- 税收协定>
- 重点行业税收政策汇编>
- 增值税(旧)>
- 出口退税(旧)>
企业所得税
2.5.5.9.2 通过公益性社会组织从事公益性捐赠的有关规定
发文单位: 文号: 发文日期:2025-09-05
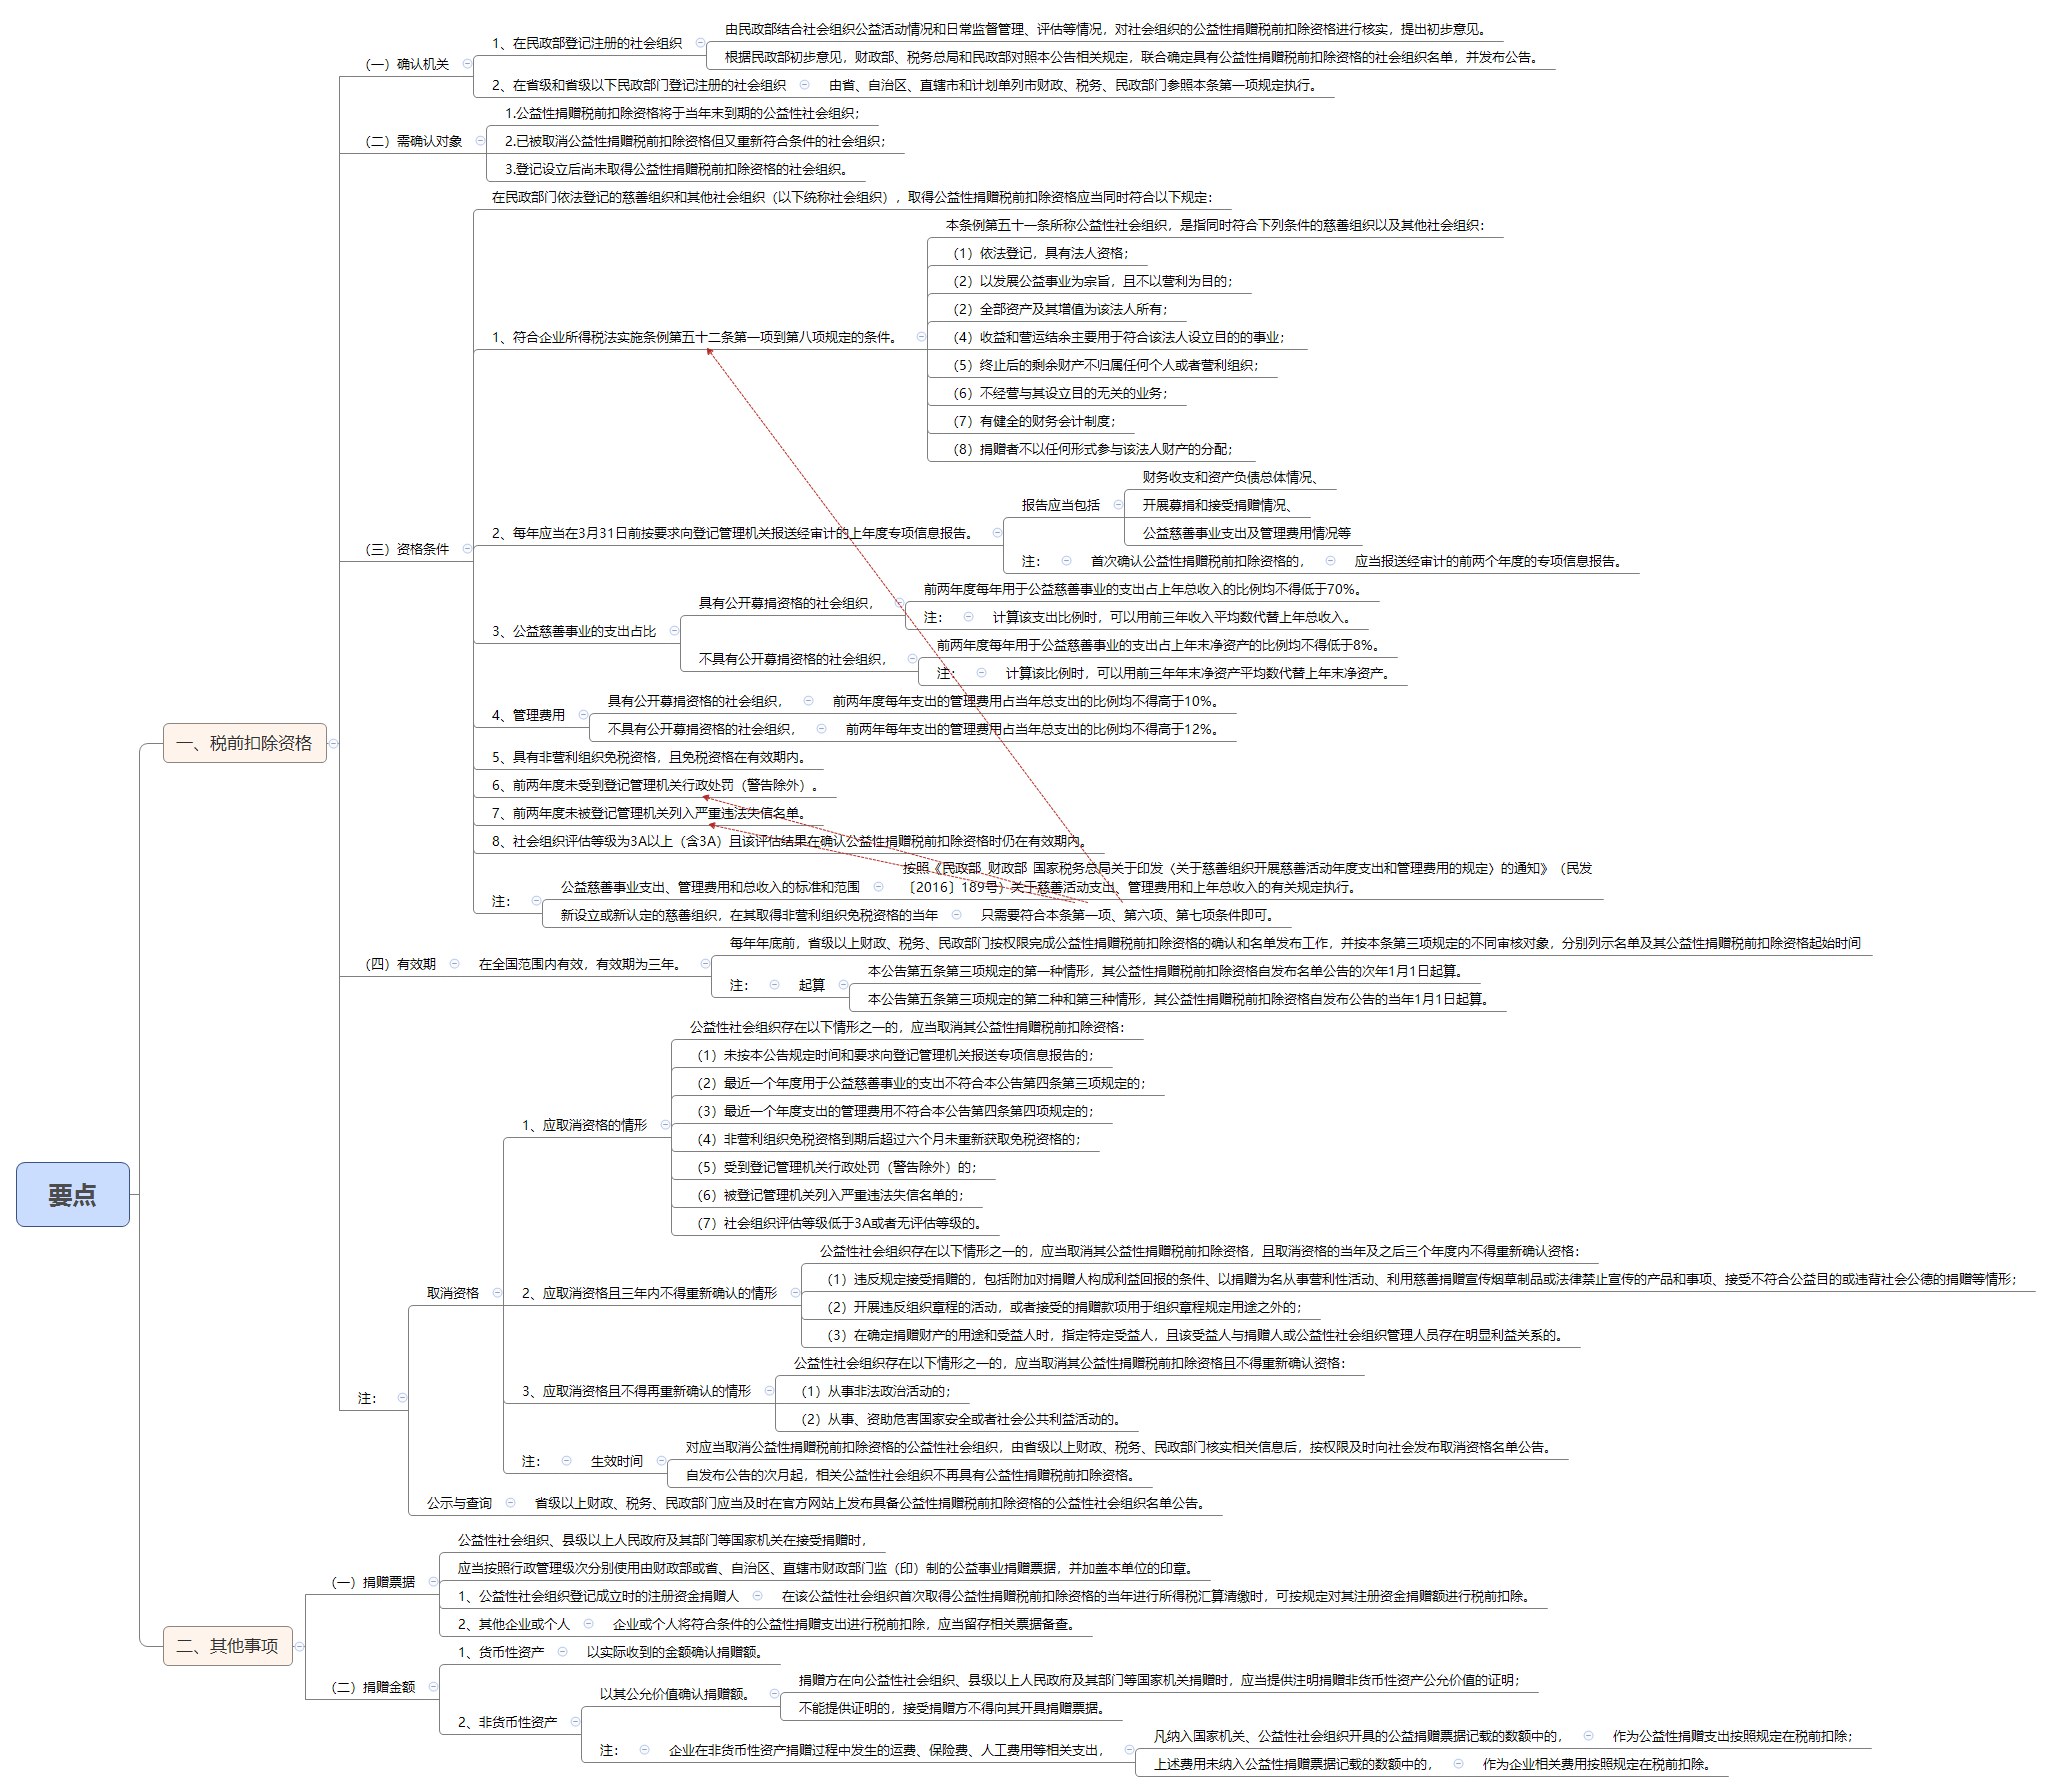
【导图】
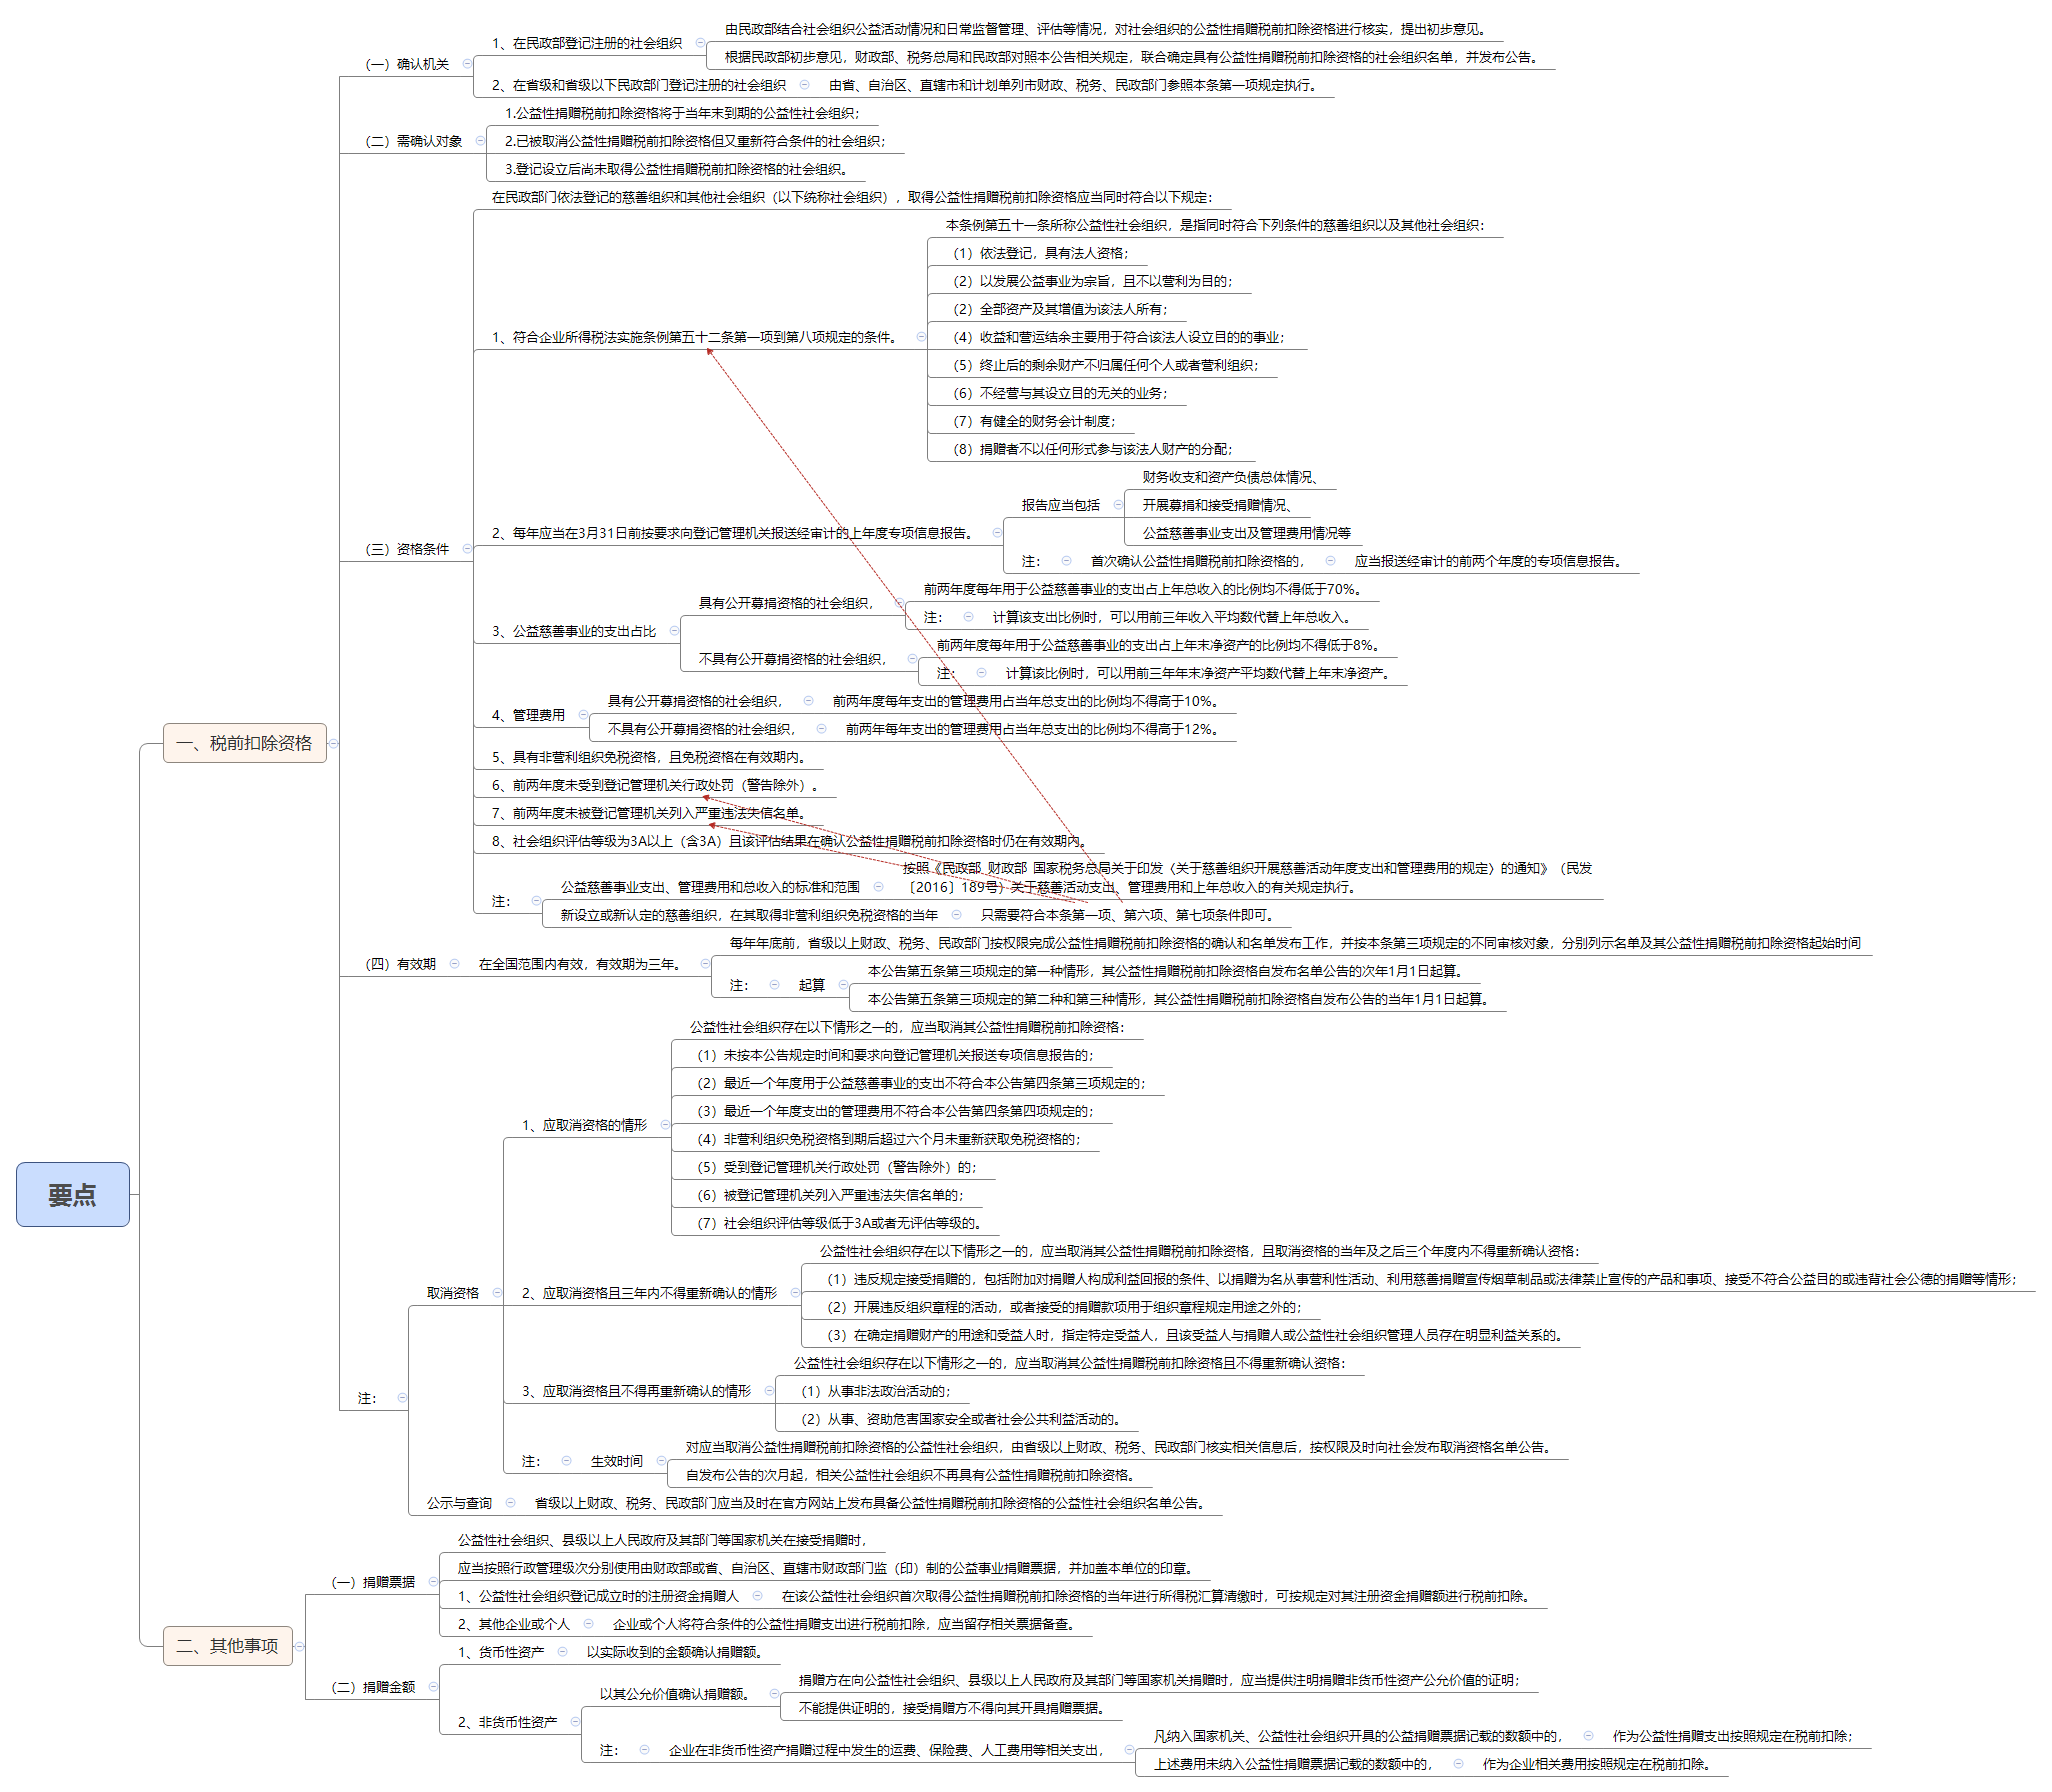
一、税前扣除资格
(一)确认机关
1、在民政部登记注册的社会组织
由民政部结合社会组织公益活动情况和日常监督管理、评估等情况,对社会组织的公益性捐赠税前扣除资格进行核实,提出初步意见。根据民政部初步意见,财政部、税务总局和民政部对照本公告相关规定,联合确定具有公益性捐赠税前扣除资格的社会组织名单,并发布公告。
(财政部公告2020年第27号第五条第一款)
2、在省级和省级以下民政部门登记注册的社会组织
由省、自治区、直辖市和计划单列市财政、税务、民政部门参照本条第一项规定执行。
(财政部公告2020年第27号第五条第二款)
(二)需确认对象
公益性捐赠税前扣除资格的确认对象包括:
1.公益性捐赠税前扣除资格将于当年末到期的公益性社会组织;
(财政部公告2020年第27号第五条第三款第一项)
2.已被取消公益性捐赠税前扣除资格但又重新符合条件的社会组织;
(财政部公告2020年第27号第五条第三款第二项)
3.登记设立后尚未取得公益性捐赠税前扣除资格的社会组织。
(财政部公告2020年第27号第五条第三款第三项)
(三)资格条件
在民政部门依法登记的慈善组织和其他社会组织(以下统称社会组织),取得公益性捐赠税前扣除资格应当同时符合以下规定:
1、符合企业所得税法实施条例第五十二条第一项到第八项规定的条件。
(财政部公告2020年第27号第四条第一款)
本条例第五十一条所称公益性社会组织,是指同时符合下列条件的慈善组织以及其他社会组织:
(《企业所得税法实施条例》第五十二条)
(1)依法登记,具有法人资格;
(《企业所得税法实施条例》第五十二条第一款)
(2)以发展公益事业为宗旨,且不以营利为目的;
(《企业所得税法实施条例》第五十二条第二款)
(2)全部资产及其增值为该法人所有;
(《企业所得税法实施条例》第五十二条第三款)
(4)收益和营运结余主要用于符合该法人设立目的的事业;
(《企业所得税法实施条例》第五十二条第四款)
(5)终止后的剩余财产不归属任何个人或者营利组织;
(《企业所得税法实施条例》第五十二条第五款)
(6)不经营与其设立目的无关的业务;
(《企业所得税法实施条例》第五十二条第六款)
(7)有健全的财务会计制度;
(《企业所得税法实施条例》第五十二条第七款)
(8)捐赠者不以任何形式参与该法人财产的分配;
(《企业所得税法实施条例》第五十二条第八款)
【释义:经有关主管机关登记为基金会和慈善组织等社会团体,并不必然属于本条例所规定的公益性社会团体,这主要是考虑到企业所得税征管上的实际需要,有必要从严控制和掌握。基金会、慈善组织等社会团体要成为本条例所规定的公益性社会团体,还必须满足以下要求。……】
2、每年应当在3月31日前按要求向登记管理机关报送经审计的上年度专项信息报告。报告应当包括财务收支和资产负债总体情况、开展募捐和接受捐赠情况、公益慈善事业支出及管理费用情况(包括本条第三项、第四项规定的比例情况)等内容。
(财政部公告2020年第27号第四条第二款第一项)
首次确认公益性捐赠税前扣除资格的,应当报送经审计的前两个年度的专项信息报告。
(财政部公告2020年第27号第四条第二款第二项)
3、具有公开募捐资格的社会组织,前两年度每年用于公益慈善事业的支出占上年总收入的比例均不得低于70%。计算该支出比例时,可以用前三年收入平均数代替上年总收入。
(财政部公告2020年第27号第四条第三款第一项)
不具有公开募捐资格的社会组织,前两年度每年用于公益慈善事业的支出占上年末净资产的比例均不得低于8%。计算该比例时,可以用前三年年末净资产平均数代替上年末净资产。
(财政部公告2020年第27号第四条第三款第二项)
4、具有公开募捐资格的社会组织,前两年度每年支出的管理费用占当年总支出的比例均不得高于10%。
(财政部公告2020年第27号第四条第四款第一项)
不具有公开募捐资格的社会组织,前两年每年支出的管理费用占当年总支出的比例均不得高于12%。
(财政部公告2020年第27号第四条第四款第二项)
5、具有非营利组织免税资格,且免税资格在有效期内。
(财政部公告2020年第27号第四条第五款)
6、前两年度未受到登记管理机关行政处罚(警告除外)。
(财政部公告2020年第27号第四条第六款)
7、前两年度未被登记管理机关列入严重违法失信名单。
(财政部公告2020年第27号第四条第七款)
8、社会组织评估等级为3A以上(含3A)且该评估结果在确认公益性捐赠税前扣除资格时仍在有效期内。
(财政部公告2020年第27号第四条第八款第一项)
注1:公益慈善事业支出、管理费用和总收入的标准和范围
公益慈善事业支出、管理费用和总收入的标准和范围,按照《民政部 财政部 国家税务总局关于印发〈关于慈善组织开展慈善活动年度支出和管理费用的规定〉的通知》(民发〔2016〕189号)关于慈善活动支出、管理费用和上年总收入的有关规定执行。
(财政部公告2020年第27号第四条第八款第二项)
注2:新设立或新认定的慈善组织,在其取得非营利组织免税资格的当年
按照《中华人民共和国慈善法》新设立或新认定的慈善组织,在其取得非营利组织免税资格的当年,只需要符合本条第一项、第六项、第七项条件即可。
(财政部公告2020年第27号第四条第八款第三项)
(四)有效期
公益性捐赠税前扣除资格在全国范围内有效,有效期为三年。
(财政部公告2020年第27号第六条第一款)
每年年底前,省级以上财政、税务、民政部门按权限完成公益性捐赠税前扣除资格的确认和名单发布工作,并按本条第三项规定的不同审核对象,分别列示名单及其公益性捐赠税前扣除资格起始时间。
(财政部公告2020年第27号第五条第四款)
注1:起算
本公告第五条第三项规定的第一种情形,其公益性捐赠税前扣除资格自发布名单公告的次年1月1日起算。本公告第五条第三项规定的第二种和第三种情形,其公益性捐赠税前扣除资格自发布公告的当年1月1日起算。
(财政部公告2020年第27号第六条第二款)
注(一):取消
1、应取消资格的情形
公益性社会组织存在以下情形之一的,应当取消其公益性捐赠税前扣除资格:
(1)未按本公告规定时间和要求向登记管理机关报送专项信息报告的;
(财政部公告2020年第27号第七条第一款)
(2)最近一个年度用于公益慈善事业的支出不符合本公告第四条第三项规定的;
(财政部公告2020年第27号第七条第二款)
(3)最近一个年度支出的管理费用不符合本公告第四条第四项规定的;
(财政部公告2020年第27号第七条第三款)
(4)非营利组织免税资格到期后超过六个月未重新获取免税资格的;
(财政部公告2020年第27号第七条第四款)
(5)受到登记管理机关行政处罚(警告除外)的;
(财政部公告2020年第27号第七条第五款)
(6)被登记管理机关列入严重违法失信名单的;
(财政部公告2020年第27号第七条第六款)
(7)社会组织评估等级低于3A或者无评估等级的。
(财政部公告2020年第27号第七条第七款)
2、应取消资格且三年内不得重新确认的情形
公益性社会组织存在以下情形之一的,应当取消其公益性捐赠税前扣除资格,且取消资格的当年及之后三个年度内不得重新确认资格:
(1)违反规定接受捐赠的,包括附加对捐赠人构成利益回报的条件、以捐赠为名从事营利性活动、利用慈善捐赠宣传烟草制品或法律禁止宣传的产品和事项、接受不符合公益目的或违背社会公德的捐赠等情形;
(财政部公告2020年第27号第八条第一款)
(2)开展违反组织章程的活动,或者接受的捐赠款项用于组织章程规定用途之外的;
(财政部公告2020年第27号第八条第二款)
(3)在确定捐赠财产的用途和受益人时,指定特定受益人,且该受益人与捐赠人或公益性社会组织管理人员存在明显利益关系的。
(财政部公告2020年第27号第八条第三款)
3、应取消资格且不得再重新确认的情形
公益性社会组织存在以下情形之一的,应当取消其公益性捐赠税前扣除资格且不得重新确认资格:
(1)从事非法政治活动的;
(财政部公告2020年第27号第九条第一款)
(2)从事、资助危害国家安全或者社会公共利益活动的。
(财政部公告2020年第27号第九条第二款)
注1:生效时间
对应当取消公益性捐赠税前扣除资格的公益性社会组织,由省级以上财政、税务、民政部门核实相关信息后,按权限及时向社会发布取消资格名单公告。自发布公告的次月起,相关公益性社会组织不再具有公益性捐赠税前扣除资格。
(财政部公告2020年第27号第十条)
注(二):公示与查询
为方便纳税主体查询,省级以上财政、税务、民政部门应当及时在官方网站上发布具备公益性捐赠税前扣除资格的公益性社会组织名单公告。
(财政部公告2020年第27号第十四条第一款)
企业或个人可通过上述渠道查询社会组织公益性捐赠税前扣除资格及有效期。
(财政部公告2020年第27号第十四条第二款)
二、其他事项
(一)捐赠票据
公益性社会组织、县级以上人民政府及其部门等国家机关在接受捐赠时,应当按照行政管理级次分别使用由财政部或省、自治区、直辖市财政部门监(印)制的公益事业捐赠票据,并加盖本单位的印章。
(财政部公告2020年第27号第十一条第一款)
1、公益性社会组织登记成立时的注册资金捐赠人
在该公益性社会组织首次取得公益性捐赠税前扣除资格的当年进行所得税汇算清缴时,可按规定对其注册资金捐赠额进行税前扣除。
(财政部公告2020年第27号第十二条)
2、其他企业或个人
企业或个人将符合条件的公益性捐赠支出进行税前扣除,应当留存相关票据备查。
(财政部公告2020年第27号第十一条第二款)
(二)捐赠金额
除另有规定外,公益性社会组织、县级以上人民政府及其部门等国家机关在接受企业或个人捐赠时,按以下原则确认捐赠额:
1、货币性资产
以实际收到的金额确认捐赠额。
(财政部公告2020年第27号第十三条第一款)
2、非货币性资产
以其公允价值确认捐赠额。捐赠方在向公益性社会组织、县级以上人民政府及其部门等国家机关捐赠时,应当提供注明捐赠非货币性资产公允价值的证明;不能提供证明的,接受捐赠方不得向其开具捐赠票据。
(财政部公告2020年第27号第十三条第二款)
企业在非货币性资产捐赠过程中发生的运费、保险费、人工费用等相关支出,凡纳入国家机关、公益性社会组织开具的公益捐赠票据记载的数额中的,作为公益性捐赠支出按照规定在税前扣除;上述费用未纳入公益性捐赠票据记载的数额中的,作为企业相关费用按照规定在税前扣除。
(国家税务总局公告2021年第17号第一条)
[总局解读第一条:上述费用不得重复税前扣除。]
本公告适用于2021年及以后年度汇算清缴。
(国家税务总局公告2021年第17号第六条第三款)
附:执行日期
本公告自2020年1月1日起执行。《财政部 国家税务总局 民政部关于公益性捐赠税前扣除有关问题的通知》(财税〔2008〕160号)、《财政部 国家税务总局 民政部关于公益性捐赠税前扣除有关问题的补充通知》(财税〔2010〕45号)、《财政部 国家税务总局 民政部关于公益性捐赠税前扣除资格确认审批有关调整事项的通知》(财税〔2015〕141号)同时废止。
(财政部公告2020年第27号第十五条第一款)
尚未完成2019年度及以前年度社会组织公益性捐赠税前扣除资格确认工作的,各级财政、税务、民政部门按照原政策规定执行。2020年度及以后年度的公益性捐赠税前扣除资格的确认及管理按本公告规定执行。
(财政部公告2020年第27号第十五条第二款)
Copyright © 2019 税收法宝 版权所有 苏公网安备32100302011227 苏ICP备20022434号